Загрузка…
Новости рынка
Актуальная аналитика и события индустрии36 статей
Читаете рынок — торгуйте на нём
Бесплатно и без карты: котировки сырья, аналитика цен, доска объявлений и поиск контрагентов по СНГ. Регистрация занимает минуту.
🚂
🚂 Транспорт, логистика и порты📈 Бычий
Шесть новых LR1‑транспортеров добавлены в китайский заказ Emarat Maritime
Шесть новых LR1‑транспортеров, каждый с грузоподъемностью 74 000 dwt, добавлены в китайский заказ Emarat Maritime. Первые два судна поставятся в 2029 году, остальные – в 2030. Это подтверждает рост спроса на LR1‑производственные перевозчики в Китае и усиливает позицию Emarat как ключевого игрока в региональном судостроении.
#logistics#экспорт#производство
1 мин 1

🐟 Рыболовство и аквакультура📉 Медвежий
Выходность Pacific cod в Аляске растет на 7.2% в сезоне 2026
Рыболовство Pacific cod в Аляске сообщило о росте выходности на 7.2% в 2026 году по сравнению с предыдущим сезоном, сигнализируя о более сильной поставке, которая может повлиять на цены и экспортные динамики. Увеличение отражает благоприятные рыболовные условия и может повлиять на стратегии ценообразования для покупателей и продавцов.
#fish#экспорт#логистика
1 мин 1
equipment↔️ Смешанный
Маржа нефтепереработки Shell выросла на 75% на фоне сбоев в поставках
Маржа нефтепереработки Shell выросла на 75% на фоне напряженности в поставках нефти, вызванной атаками на танкеры и снижением потока российской нефти в Индию. Brent поднялся выше $100 за баррель, а доминирование китайских батарей угрожает традиционным моделям сети.
#equipment#цены#экспорт
1 мин 0
⚙️ Металлургия и металлоторговля📈 Бычий
Traxys обеспечивает 10‑летний контракт офтейк на 4 000 tpa концентрат вольфрама от проекта El Moto в Испании
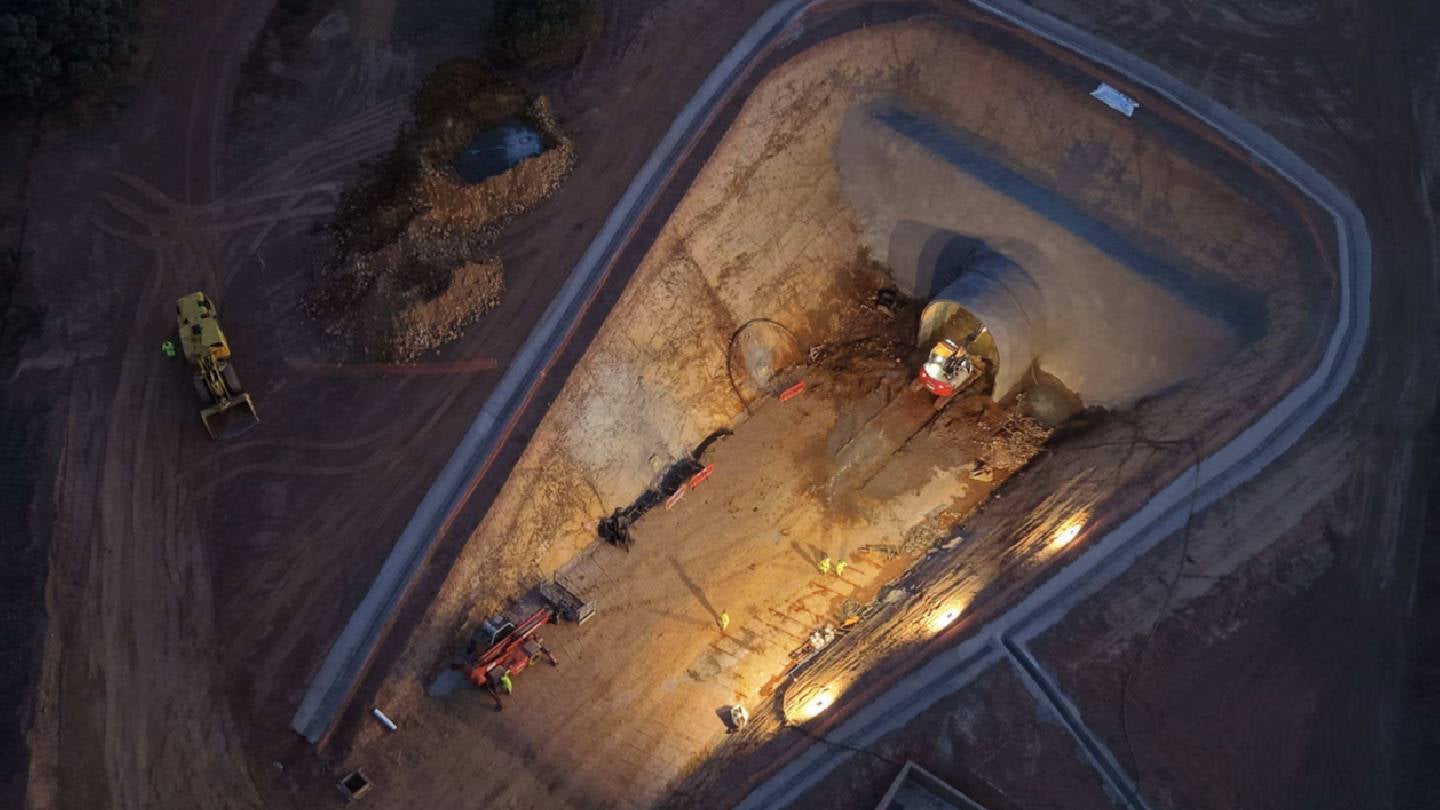
Traxys Europe заключил 10‑летний эксклюзивный договор с Abenójar Tungsten на поставку концентрата вольфрама из проекта El Moto в Испании. Ожидаемый объём – 4 000 tpa. Договор обеспечивает стабильный доступ к критическому материалу, укрепляя поставки для аэрокосмической, оборонной и энергетической отраслей.
#metals#цены#экспорт
1 мин 1
🚂
🚂 Транспорт, логистика и порты📈 Бычий
Hinode Kaiun обязазуется предоставить Kamsarmax судно в Китай, сигнализируя об укреплении спроса на bulk-перевозки
Hinode Kaiun обязазуется предоставить свое судно Kamsarmax “New Wavelet” 82/2021 NACKS на обслуживание Китая по высокой ставке, отражая растущий спрос на насыпные грузы. Чартер может стабилизировать фрахтовые ставки и предоставляет грузоотправителям надежный вариант вместимости.
#logistics#импорт#логистика
1 мин 1
⛏️
⛏️ Уголь и горная добыча➡️ Нейтральный
Китай включил американский уголь в список тарифных сокращений, планирует расширить импорт
Китай включил американский уголь в список товаров, на которые будут применены сокращения тарифов в размере $30 млрд. В рамках соглашения тарифы на 90 % от целевого объёма будут снижены, а импорт угля в 2027–2028 г. планируется расширить. Это решение может усилить торговые потоки между США и Китаем, предоставив экспортерам угля новые возможности и покупателям доступ к более выгодным ценам.
#coal#цены#экспорт
1 мин 2
🚂
🚂 Транспорт, логистика и порты➡️ Нейтральный
Union Maritime добавил 9 новых судов, расширив ордербук до 80 кораблей
Union Maritime разместил 9 новых заказов на строительство судов, доведя ордербук к 80 кораблям. Заказы включают *211 000 dwt* newcastlemax, *49 800 dwt* MR‑танкеры и *115 000 dwt* LR2. Это может усилить предложение судов в ближайшие годы.
#logistics#производство#логистика
1 мин 2

🚂 Транспорт, логистика и порты↔️ Смешанный
В Роттердаме цены на био‑бункер B30‑VLSFO выросли на $27/т, а B100 подорожал на $63/т за неделю
В Роттердаме цены на био‑бункер B30‑VLSFO подскочили на $27/т, а чистый B100 вырос на $63/т за неделю, тогда как в Гибралтаре премия снизилась на $102/т. В Сингапуре B30‑VLSFO упал на $24/т, а премия выросла до $231/т. Эти колебания влияют на затраты судоходных компаний.
#logistics#цены#логистика
1 мин 3

🚂 Транспорт, логистика и порты📈 Бычий
BDI продолжает рост: индекс поднялся на 2,5 % до 3 186, рекордный уровень с 2 июня
BDI вырос на 2,5 % до 3 186, продлевая победную серию на семь дней. Капсайз-индекс достиг 5 336, Panamax – 2 315, Supramax – 1 647. Рост указывает на усиление спроса на морские перевозки сухих грузов.
#logistics#логистика#уголь
1 мин 2

🚂 Транспорт, логистика и порты📈 Бычий
Maersk и Hapag‑Lloyd возвращают сервис через Суэц, мировой контейнерный рынок вырос на 5,1 %
Maersk и Hapag‑Lloyd возобновили сервис через Суэц, а мировой контейнерный рынок вырос на 5,1 % в первом полугодии 2026 г. РЖД расширяет тарифные скидки для металлопродукции, а в Китае перевозчики открывают новые маршруты на СМП. Регистрация 72 000 экспедиторов в «ГосЛога» повышает прозрачность рынка.
#logistics#цены#экспорт
1 мин 1

🔥 Газ, СПГ и нефтехимия📈 Бычий
Глобальный рост LNG‑bunkering: 4 Mt и 38 % YoY, Азия и Европа лидируют
Глобальный рынок LNG‑bunkering в 2026 г. вырос до 4 Mt (+38 % YoY). Азия и Европа лидируют, Китай и Сингапур демонстрируют быстрый рост, в то время как Малайзия и Южная Корея сталкиваются с падением спроса. Регуляторные изменения в Средиземноморье усиливают привлекательность LNG.
#gas#цены#логистика
1 мин 2

🚂 Транспорт, логистика и порты📉 Медвежий
Снижение тарифов на морской фрахт после ослабления напряжения в Ближнем Востоке
Тенденция снижения тарифов на морской фрахт после ослабления напряжения в Ближнем Востоке: ключевые индексы TC1, TC20, TC5 упали, а маршруты в Средиземном и Атлантическом бассейне показали снижение цен. Анализ влияния на рынок и рекомендации для трейдеров.
#logistics#цены#логистика
1 мин 3