Загрузка…
Новости рынка
Актуальная аналитика и события индустрии344 статей
Читаете рынок — торгуйте на нём
Бесплатно и без карты: котировки сырья, аналитика цен, доска объявлений и поиск контрагентов по СНГ. Регистрация занимает минуту.
⛏️
⛏️ Уголь и горная добыча📉 Медвежий
В углях Западной Сибири обнаружен скандий в концентрации в 100 раз выше мировой нормы, запасы могут превышать 1 млн тонн
В углях Западной Сибири обнаружен скандий в концентрации в 100 раз выше мировой нормы, а прогнозируемые запасы могут превышать 1 млн тонн, что может существенно повлиять на рынок редкоземельных металлов.
#coal#прогноз#нефть
1 мин 4
🌾 Зерно, масличные и АПК↔️ Смешанный
Минсельхоз США снизил прогноз экспорта пшеницы из РФ на 3 млн тонн до 40 млн тонн в сезоне 2026/27
USDA в октябрьном отчете урезал прогноз экспорта российской пшеницы в сезоне 2026/27 на 3 млн т до 40 млн т — второе снижение подряд. Сбор оставлен на 88 млн т, но переходящие запасы подняты до 19,03 млн т. Экспорт ЕС зафиксирован на 31 млн т. По фуражному зерну и кукурузе изменения минимальны.
#agro#цены#экспорт
1 мин 3
🛢️ Нефть и нефтепродукты➡️ Нейтральный
США SPR снизилась до 283 миллионов баррелей, самый низкий уровень с 1982 года
SPR упала до 283 млн баррелей — рекордного минимума с 1982 года. Пополнение через кредитные операции с процентами 18‑28% и стоимостью $20 млрд, а Congress выделил лишь $171 млн. Ожидается умеренное повышение цен на Brent в ближайшую неделю.
#oil#цены#экспорт
1 мин 2
🛢️
🛢️ Нефть и нефтепродукты↔️ Смешанный
Запасы топливного мазута в Сингапуре снизились на 5% в октябре несмотря на рост нетто-импорта на 42%
Запасы мазута в Сингапуре упали до 18,67 млн баррелей (-5% к сентябре) при росте нетто-импорта на 42% до 4,67 млн баррелей. Основные поставщики — США (19%), Бразилия (15%), Нидерланды (14%); главный импортер — Китай (66%). Бункерный рынок напряжен: VLSFO и HSFO с лид-таймами 10–15 дней, задержки грузов из-за конфликта на Ближнем Востоке.
#oil#цены#экспорт
1 мин 0
🛢️ Нефть и нефтепродукты📈 Бычий
Рекордная добыча нефти в США не решает кризис с дизельным топливом
Рекордная добыча нефти в США — 13,8 млн барр/день в 2026 г. — не снимает напряжённости на рынке дизельного топлива: запасы дистиллятов падают ниже 100 млн барр, загрузка НПЗ 96 %, а мощности сократились на 250 тыс барр/день.
#oil#цены#санкции
1 мин 1
⚙️ Металлургия и металлоторговля↔️ Смешанный
Медь подорожала на 2 % за неделю: рост цен и опасения по поставкам
Медь на LME выросла на 2 % за неделю, 3‑месячные фьючерсы подорожали до $14 565/т. Запасы в Шанхайской бирже выросли, а на LME сократились до 233 025 тыс. т. Перебои в поставках и спрос в Китае поддерживают рост цен.
#metals#цены#экспорт
1 мин 2

🔥 Газ, СПГ и нефтехимия📉 Медвежий
Запасы газа в ЕС к концу зимы могут упасть до критического уровня
Запасы газа в хранилищах ЕС к концу зимы могут упасть до критического уровня – 11 %. По прогнозам ENTSOG запасы к марту 2027 г. могут составить 30 %, а к сентябрю 2027 г. – лишь 65 %. Это может привести к повышению цен и необходимости дополнительных закупок.
#gas#цены#экспорт
1 мин 1
🛢️ Нефть и нефтепродукты➡️ Нейтральный
Китай возобновил экспорт топлива после однедельной приостановки
Китай возобновил экспорт топлив после однедельной приостановки, объявив о квоте 3,7 млн. мт в октябре. В августе экспорт составил 6,01 млн. т, рост 12,7 % год к году. Дефицит дизеля и бензина в 20 млн. баррелей и 9 млн. баррелей соответственно усиливает давление на цены. Это событие может смягчить дефицит, но геополитические риски сохраняются.
#oil#экспорт#импорт
1 мин 2
🛢️ Нефть и нефтепродукты📈 Бычий
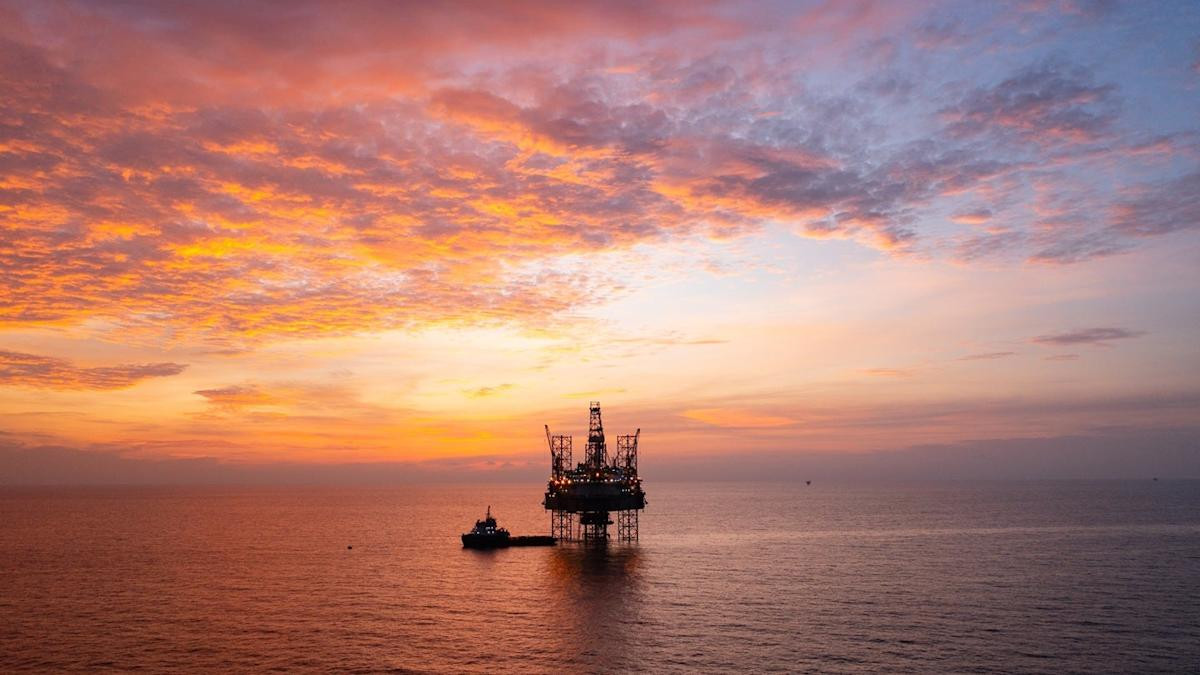
Equinor обнаружила 3,3–10,3 млн барр нефтеэкв. на месторождении Гулфакс-Юг в Норвегии
Equinor, Petoro и OMV открыли 3,3–10,3 млн барр нефтеэкв. газа на месторождении Гулфакс-Юг (Норвегия). Раскрытие сделано сайдтреком при бурении эксплуатационной скважины, что снизило разведочные затраты. Новые запасы помогут поддержать добычу на 40-летнем поле.
#oil#цены#производство
1 мин 3
🔥 Газ, СПГ и нефтехимия📉 Медвежий
Запасы газа в Европе снижаются: подготовка к зиме требует увеличения закупок СПГ
Европейский газовый оператор ENTSOG прогнозирует падение запасов подземных хранилищ до 29 % в базовом сценарии и до 13 % при холодной зиме. Для компенсации потребуются дополнительные 96–124 млрд кубометров СПГ. Перекрытие Ормузского пролива и ограниченные поставки из России создают неопределенность, повышая риск роста цен на газ.
#gas#цены#экспорт
1 мин 2
🛢️ Нефть и нефтепродукты↔️ Смешанный
Бензин в США обновил октябрьский рекорд: средняя цена $4,36/галлон несмотря на недельное снижение
Национальная средняя цена бензина в США зафиксировала исторический октябрьский максимум — $4,36/галлон, несмотря на снижение на 5 центов за неделю. Сырьевые запасы на минимуме за 5 лет, WTI подскочил на $5 после инцидентов в Эр-Рияде. Региональный разброс: от $3,71 в Огайо до $6,34 в Калифорнии.
#oil#цены#производство
1 мин 1
🛢️ Нефть и нефтепродукты📈 Бычий Важно 7/10
Мировые запасы нефти истощены на фоне конфликта на Ближнем Востоке — Vitol предупреждает о сценарии $200/барр
Мировые нефтяные запасы истощены за 8 месяцев конфликта на Ближнем Востоке. Vitol предупреждает о риске $200/барр при новом шоке предложения. Восстановление потоков сырой нефти не снимает дефицита ГСМ из-за логистических проблем.
#oil#цены#экспорт
1 мин 1