Загрузка…
Новости рынка
Актуальная аналитика и события индустрии6 статей
Читаете рынок — торгуйте на нём
Бесплатно и без карты: котировки сырья, аналитика цен, доска объявлений и поиск контрагентов по СНГ. Регистрация занимает минуту.
⚙️
⚙️ Металлургия и металлоторговля➡️ Нейтральный
Китай: Инвентарь железоруды в портах вырос на 300 тыс т, портовый поток снизился до 3,175 млн т
По данным SMM, на 30 октября 2026 года инвентарь железоруды в 35 крупнейших портах Китая составил 148,05 млн т, что на 300 тыс т выше по сравнению с прошлым месяцем. Средний ежедневный объём погрузки снизился до 3,175 млн т. Спрос на горячее железо остаётся слабым, а портовый поток продолжает падать, что ведёт к накоплению запасов.
#metals#цены#производство
4 дня назад
1 мин 2

⚙️ Металлургия и металлоторговля➡️ Нейтральный
Инвентарь железоруды в Китае упал до 147,75 млн т, а ежедневный портовый пикап вырос до 3,21 млн т (23 окт 2026)
На 23 окт 2026 г. общий запас железоруды в 35 крупнейших портах Китая составил 147,75 млн т, снизившись на 750 тыс т. Ежедневный портовый пикап вырос до 3,21 млн т. Поступления в порты упали, но спрос со стороны сталелитейных заводов слегка восстановился, что может привести к накоплению запасов в ближайшую неделю.
#metals#цены#производство
10 дней назад
1 мин 3
🚂
🚂 Транспорт, логистика и порты➡️ Нейтральный
MOL получит 25-летний контракт на управление двумя capesize-судами дедвейтом 210 тыс. dwt для Vale с тритопливной тягой
MOL Ocean Bulk подписала 25-летний контракт с Vale на управление двумя capesize-судами дедвейтом 210 тыс. dwt каждое, оснащёнными тритопливными двигателями. Суда войдут в строй в 2030 году и должны повысить эффективность и экологичность перевозок железной руды.
#logistics#сделка#прогноз
02.10.2026
1 мин 2
🚂 Транспорт, логистика и порты📉 Медвежий
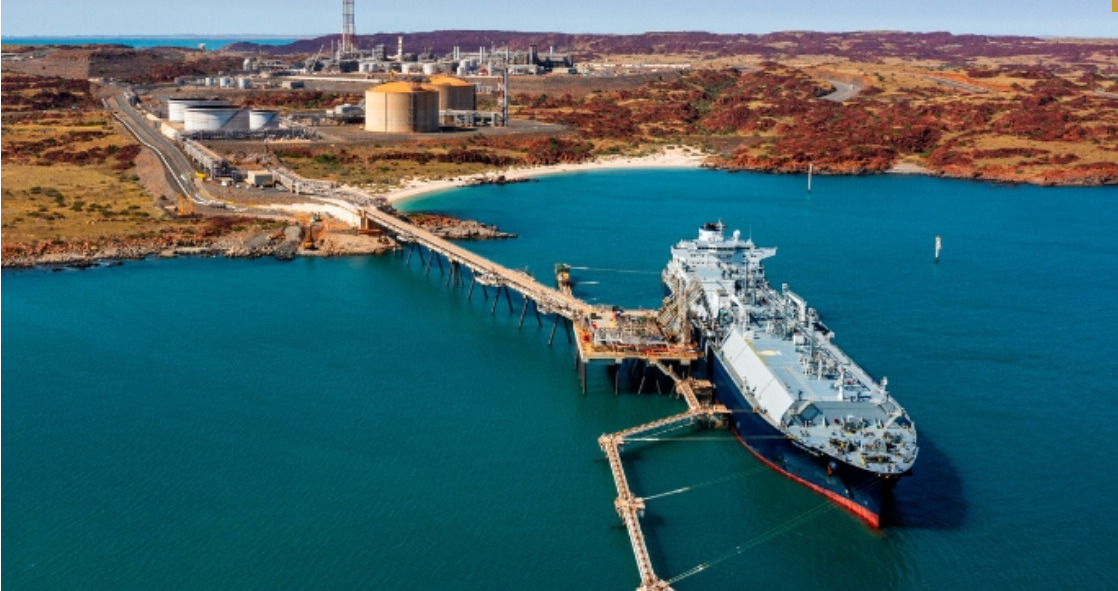
Грузооборот порта Хедланд за январь‑август 2026 г. снизился на 0,7% до 381,2 млн тонн
Грузооборот австралийского порта Хедланд за январь‑август 2026 г. снизился на 0,7% до 381,2 млн тонн, главным образом из‑за снижения экспорта железной руды в Китай и другие азиатские страны.
#logistics#цены#экспорт
21.09.2026
1 мин 2

🚂 Транспорт, логистика и порты📈 Бычий Важно 8/10
Рост спроса на железную руду в Китае поднимает цены на сухой bulk: Capesize индекс вырос на 79%
Спрос на железную руду в Китае вырос на 6 % в первом полугодии 2026, усилив спрос на сухой bulk и подняв Capesize индекс на 79 %. Это создает благоприятные условия для перевозчиков и поставщиков железной руды, а цены на сухой bulk ожидают дальнейший рост.
#logistics#цены#импорт
12.08.2026
1 мин 0

⚙️ Металлургия и металлоторговля➡️ Нейтральный
Дневной индекс железорудного рынка: цены стабильны, запасы снижаются
Дневной индекс железорудного рынка показал стабильные цены: DCE I2609 – 759,5 RMB/т, спот‑цены в Циндао упали на 2–5 RMB/т. Запасы сократились до 106,27 млн т, а рынок ожидает краткосрочный рост из‑за политической поддержки и снижения поставок украинских концентратов.
#metals#цены#санкции
16.07.2026
1 мин 1