Загрузка…
Новости рынка
Актуальная аналитика и события индустрии52 статей
Читаете рынок — торгуйте на нём
Бесплатно и без карты: котировки сырья, аналитика цен, доска объявлений и поиск контрагентов по СНГ. Регистрация занимает минуту.

🌾 Зерно, масличные и АПК↔️ Смешанный
Российские власти повышают приоритет железнодорожных перевозок зерна до третьей категории
Российские власти повысили приоритет железнодорожных перевозок зерна до третьей категории, чтобы ускорить экспорт в порты Северо‑Запада после блокировки Черноморских каналов. Эксперты отмечают риск перегрузки припортовых станций на Балтике и нехватку складских мощностей.
#agro#экспорт#производство
1 мин 3
🛢️ Нефть и нефтепродукты↔️ Смешанный
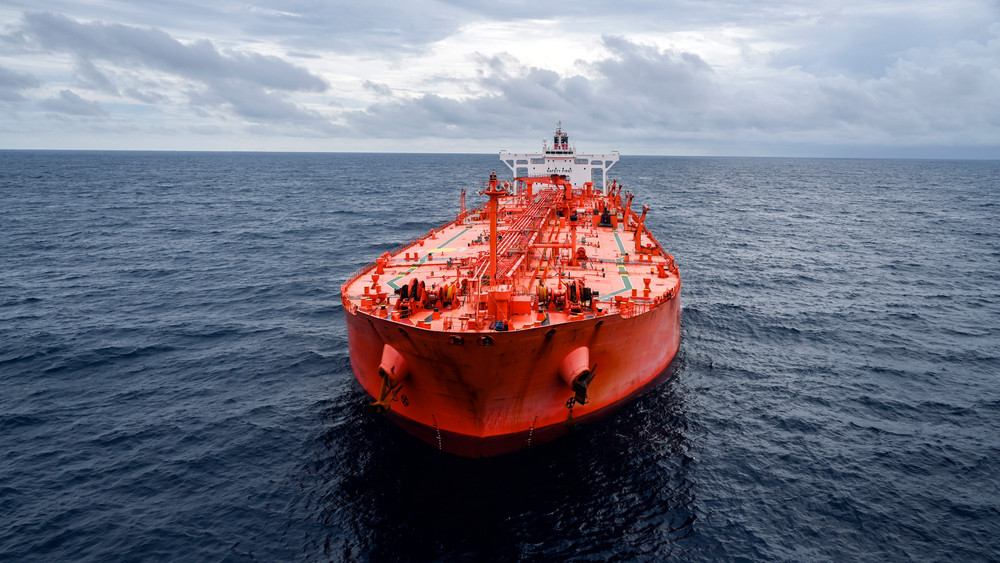
Экспорт нефти из залива достиг 16,5 M bpd, 60% через Хормуз – Иран теряет влияние
Экспорт нефти из Персидского залива в сентябре 2026 г. достиг 16,5 млн баррелей в сутки, но доля, проходящая через пролив Хормуз, снизилась до 60 %. Иран теряет влияние, новые маршруты повышают издержки, а цены на дизель остаются высокими.
#oil#цены#экспорт
1 мин 3
🛢️ Нефть и нефтепродукты➡️ Нейтральный
США развернули патриотические ракеты для защиты нефтяных объектов Саудовской Аравии и газовых объектов Катара
США разместили две Patriot‑батареи в Саудовской Аравии и Катаре для защиты нефтяных и газовых объектов от возможных ударов Ирана. Это усиливает геополитический риск, но также повышает безопасность ключевых маршрутов поставок, включая 4 000 000 баррелей в сутки через «East‑West» трубопровод.
#oil#экспорт#инфраструктура
1 мин 1
🛢️
🛢️ Нефть и нефтепродукты➡️ Нейтральный
США усилили контроль над проливом Ормуз, увеличив поток нефти
Согласно сообщениям американских источников, в течение последних двух дней через пролив Ормуз прошло больше нефти, чем когда-либо. Это изменение в логистике может повлиять на глобальный поток сырья и требования к безопасности.
#oil#цены#экспорт
1 мин 0
🚂 Транспорт, логистика и порты➡️ Нейтральный
Экспорт дизтоплива из портов Черного моря обнулился, экспорт сократился вдвое
Россия сократила экспорт дизтоплива и газойлей вдвое за неделю с 17 по 24 сентября, а отгрузки через Черное море впервые обнулились. Экспорт в том числе для НПЗ ограничен, а эмбарго продлено до 31 октября. Это может снизить спрос на морские перевозки и отразиться на ценах фрахта.
#logistics#цены#экспорт
1 мин 2

🚂 Транспорт, логистика и порты➡️ Нейтральный
Перевозки экспортных грузов в порты Дальнего Востока выросли на 11 %
В январе‑августе 2026 года Дальневосточная железная дорога перевезла 86,1 млн т экспортных грузов, ростом 11,1 % по сравнению с 2025 г. Уголь, нефть, химикаты и зерно показали значительный прирост, что усиливает спрос на транспортные услуги.
#logistics#цены#экспорт
1 мин 1
🚂
🚂 Транспорт, логистика и порты📈 Бычий
Криби: новый железорудный коридор рассчитан на 100 млн тонн в год
Новый железорудный коридор CAR‑Криби рассчитан на 100 млн тонн в год и может создать спрос на 80 капсайзовых судов, усилив грузоперевозки в Центральной Африке. Дрейри прогнозирует рост эффективности логистической цепочки и новые возможности для судоходных компаний.
#logistics#логистика#инфраструктура
1 мин 2
⛏️ Уголь и горная добыча📈 Бычий
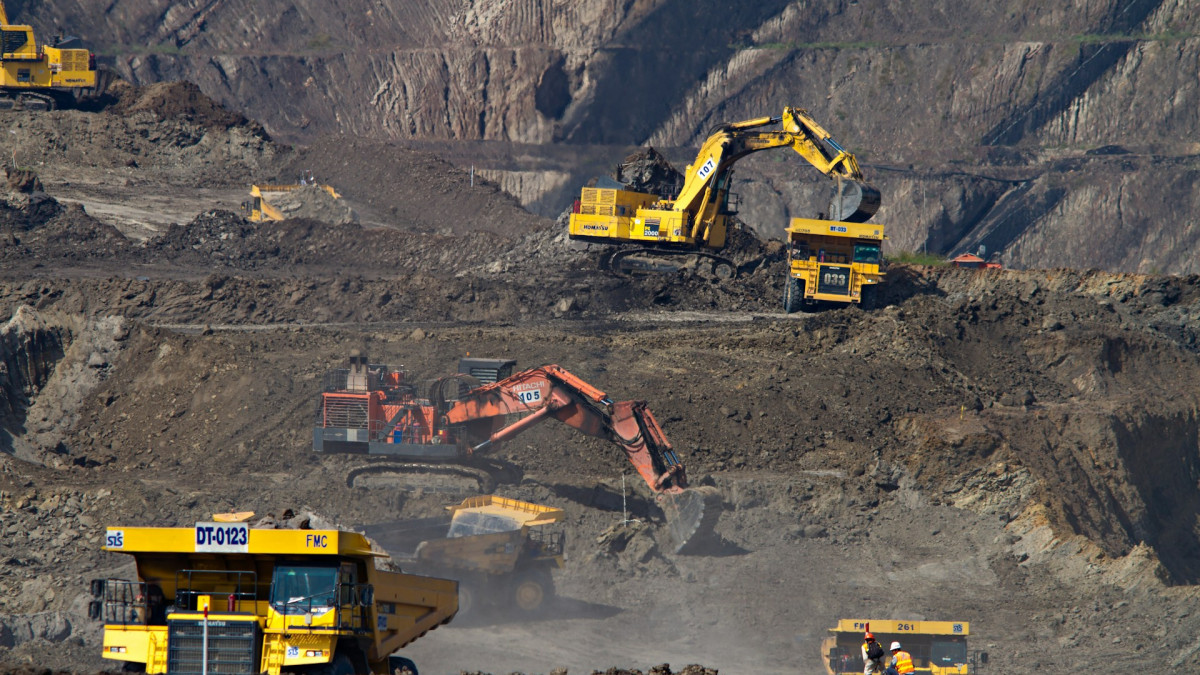
Экспорт теплового угля Индонезии упал на 23 % в августе, несмотря на рост глобального спроса
Экспорт теплового угля Индонезии упал на 23 % в августе 2026 г. по сравнению с прошлым годом, а в июле – на 6,54 %. Сокращение квот и неблагоприятные климатические условия снизили поставки, в то время как глобальный спрос растёт до рекордных уровней из‑за роста цен на LNG.
#coal#цены#экспорт
1 мин 2
🔥 Газ, СПГ и нефтехимия↔️ Смешанный
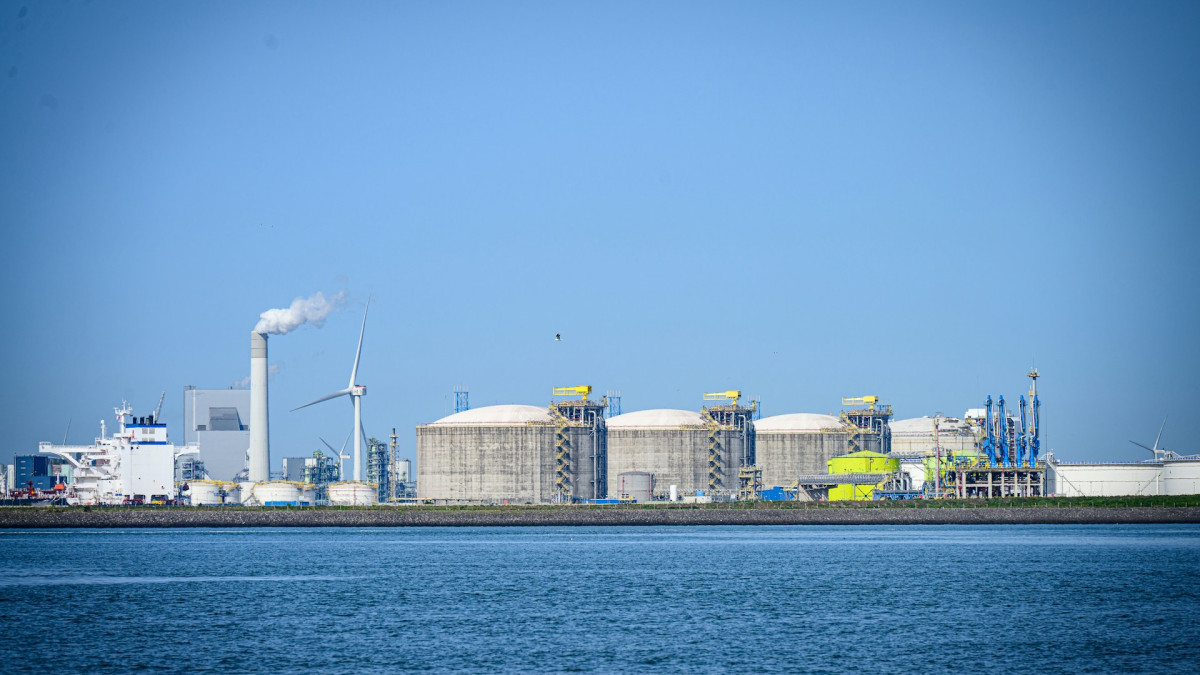
Цены на газ в Европе выросли на 4 % из‑за блокады Хормуза, но снизились после открытия рынка
Цены на газ в Европе выросли на 4 % при открытии рынка, но снизились до $84,30 за MWh. Блокада Хормуза продолжает влиять на поставки LNG, создавая неопределенность для поставщиков и потребителей. Ожидается, что цены останутся в диапазоне 80‑90 $ за MWh в ближайшие недели.
#gas#цены#экспорт
1 мин 3

🚂 Транспорт, логистика и порты📉 Медвежий
Минтранс предложил сбор с экспортных грузов для финансирования достройки ледоколов
Минтранс предложил ввести сбор с экспортных грузов, который в 2027–2032 гг. может принести 106,3 млрд руб. в год и 207,6 млрд руб. за весь период. Стоимость ледоколов выросла на 82 млрд руб. Это изменение может повлиять на логистику и цены на экспортные товары.
#logistics#цены#экспорт
1 мин 0
⚙️
⚙️ Металлургия и металлоторговля↔️ Смешанный
Стальные потоки сталкиваются с новыми вызовами в четвёртом квартале 2026
В июле 2026 года глобальные потоки стали выросли на 1% до 22,2 Мт, а доля Китая в общем объёме выросла с 41,6% до 45,7% благодаря росту экспорта на 9,1%. В то же время потоки из остального мира упали на 7,9% до 12,0 Мт, а Индия увеличила экспорт на 51%. С 1 октября вступают в силу новые регуляции ЕС, которые могут снизить экспорт Турции и изменить динамику цен на сталь.
#metals#цены#экспорт
1 мин 4
🛢️ Нефть и нефтепродукты📉 Медвежий
Brent падает на 3 % после предложения Ирана открыть Хормуз в течение недели
Иран предложил открыть проток Хормуз в течение недели, если США снизят давление, что привело к падению цен на нефть на 3 %. Brent упал до $98 за баррель, WTI – до $91. Дипломатические переговоры могут стабилизировать поставки, но пока рынок остаётся волатильным.
#oil#экспорт#нефть
1 мин 0