Загрузка…
Новости рынка
Актуальная аналитика и события индустрии341 статей
Читаете рынок — торгуйте на нём
Бесплатно и без карты: котировки сырья, аналитика цен, доска объявлений и поиск контрагентов по СНГ. Регистрация занимает минуту.
🚂
🚂 Транспорт, логистика и порты↔️ Смешанный
Baltic Dry Index упал до 3 426 пунктов после снижения ставок на капсайз
Baltic Dry Index упал до 3 426 пунктов (−1,3%) из‑за снижения ставок на капсайз (−2,6%), тогда как панамакс и супрамакс показали рост (+1,1% и +0,2%) на фоне смешанных перевозок железной руды, угля и зерна.
#logistics#цены#логистика
1 мин 3
🚂
🚂 Транспорт, логистика и порты➡️ Нейтральный
Rio Tinto продал последние два ньюкаслмакса Yasa Shipping — 205 тыс. твм каждый
Rio Tinto завершил продажу собственного флота ньюкаслмаксов: последние два балкера 2013 г. постройки по 205 тыс. твм перешли к турецкому судовладельцу Yasa Shipping. Судна переименованы в Yasa Drake и Yasa Pioneer. Майнер полностью уходит от владения суднами, переходя на чартерную модель логистики железной руды и угля.
#logistics#цены#Узбекистан
1 мин 0
⚙️
⚙️ Металлургия и металлоторговля📉 Медвежий
Цены на железную руду упали до минимума за месяц на фоне слабого спроса и избыточного предложения
Фьючерсы на железную руду в Китае упали до CNY 710/т, самого низкого уровня за месяц, поскольку поставки из Австралии и Бразилии выросли, а китайские сталелитейные заводы понесли убытки. Несмотря на слабый спрос, пополнение запасов перед Golden Week может поддержать цены.
#metals#цены#экспорт
1 мин 1

🚂 Транспорт, логистика и порты↔️ Смешанный
Индекс Baltic Dry снизился до 3 430 пунктов, capesize упал на 0,5%
BDI снизился на 0,1% до 3 430 пунктов, capesize fell 0,5% до 5 861, panamax вырос 1,5% до 2 333, supramax +0,1% до 1 778 пунктов 24 09 2026.
#logistics#цены#логистика
1 мин 2
⚙️
⚙️ Металлургия и металлоторговля📉 Медвежий
Невозмещенный НДС ЧАО «Суха Балка» грозит потерей $3,8 млн ВВП ежемесячно
ЧАО «Суха Балка» накопило невозмещенный НДС на сумму 357,9 млн грн (~$8 млн), что равно 1,6 месячной выручке и 96% годовых расходов на персонал, угрожая ежемесячной потерей $3,8 млн ВВП Днепропетровской области.
#metals#производство#прогноз
1 мин 2
🚂
🚂 Транспорт, логистика и порты📈 Бычий
Diana Shipping зафиксировала тайм-чартер для Ultramax DSI Polaris по $18 000/сутки — ставка выросла на 47%
Diana Shipping заключила тайм-чартер на Ultramax DSI Polaris (60 404 dwt) с Dai An Ocean Shipping по $18 000/сутки минус 5% комиссии на период до мая–июня 2028 г. Ставка выше на 47% против предыдущего фиксования с Cargill ($12 250/сутки). Ожидаемая выручка — $10,37 млн. Флот компании: 36 судов, 4,1 млн dwt, средний возраст 12,83 года. Планируется поставка двух метанольных Kamsarmax в 2027–2028 гг.
#logistics#экспорт#логистика
1 мин 4
🚂
🚂 Транспорт, логистика и порты➡️ Нейтральный
Baltic Dry Index поднимается до 3399 пунктов, рост на 29 пунктов
Baltic Dry Index вырос на 29 пунктов до 3399 в понедельник 21 сентября 2026 г. Рост индекса отражает усиление спроса на морские перевозки угля, зерна и железной руды, что может повлиять на фрахтовые ставки и затраты на транспортировку.
#logistics#цены#экспорт
1 мин 2
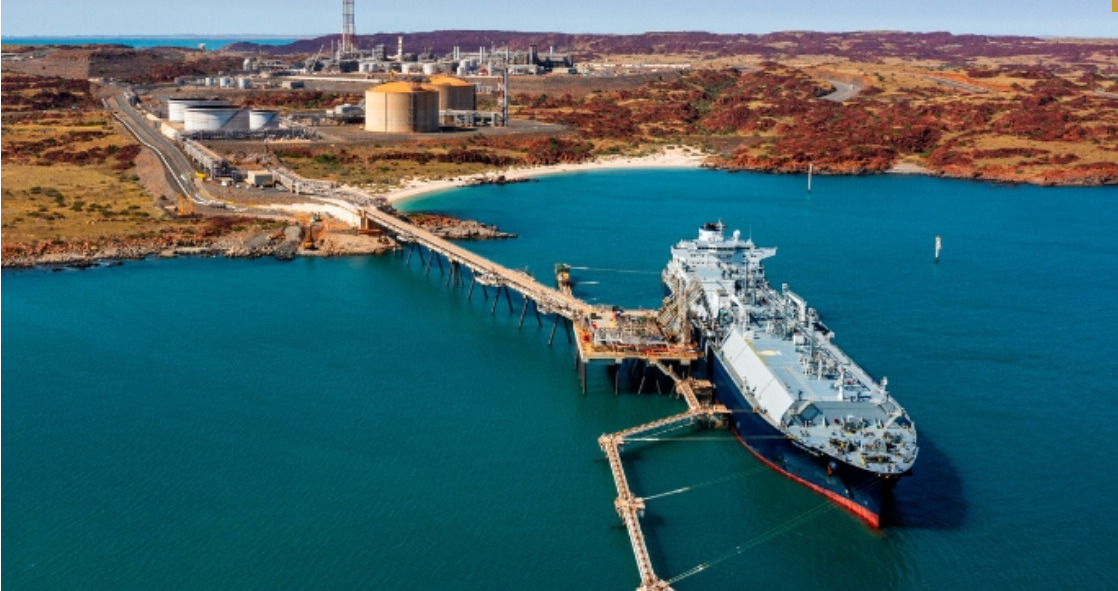
🚂 Транспорт, логистика и порты📉 Медвежий
Грузооборот порта Хедланд за январь‑август 2026 г. снизился на 0,7% до 381,2 млн тонн
Грузооборот австралийского порта Хедланд за январь‑август 2026 г. снизился на 0,7% до 381,2 млн тонн, главным образом из‑за снижения экспорта железной руды в Китай и другие азиатские страны.
#logistics#цены#экспорт
1 мин 2
⚙️
⚙️ Металлургия и металлоторговля↔️ Смешанный
Goldman Sachs назвал $90-95 за тонну уровнем поддержки цен на железную руду
Goldman Sachs оценил предельную стоимость производства железной руды в $95 за тонну, установив ценовой пол $90-95 за тонну. Рост издержек, удвоение фрахта Бразилия‑Китай и более 200‑350 млн тонн cash‑negative поставок создают поддержку цен, а прогноз на 2027 год – $96 за тонну.
#metals#цены#экспорт
1 мин 2
⚙️
⚙️ Металлургия и металлоторговля↔️ Смешанный
Австралийские экспорты железной руды: доходы падают, но объёмы почти неизменны
Австралия прогнозирует снижение доходов от экспорта железной руды почти на 34 % к 2031 году, несмотря на стабильные объёмы. Китай увеличивает импорт, а альтернативные проекты, как Simandou, усиливают конкуренцию. Фонд «Green Iron» выделил A$1 млрд для развития отрасли с целью запуска производства к 2031 году.
#metals#цены#экспорт
1 мин 4
🚂
🚂 Транспорт, логистика и порты📈 Бычий
Балтийский сухогрузный индекс вырос второй день подряд до 3 370 пунктов (+1%)
Балтийский сухогрузный индекс вырос второй день подряд, достигнув 3 370 пунктов (+1%). Кейпсайз подскочил на 2% до 5 768 пунктов, тогда как панамакс снизился на 1,4% до 2 251 пунктов, отражая разные тенденции в спросе на суда различного тоннажа.
#logistics#цены#логистика
1 мин 2

⚙️ Металлургия и металлоторговля↔️ Смешанный
Железная руда: китайские сталелитейцы набрали запасы на 4,37 млн т за неделю, цены в Циньдао выросли на 5–11 юаней
Китайские сталелитейцы набрали 4,37 млн т импортной руды за неделю к 18 сентября, запасы достигли 78,61 млн т. Цены в Циньдао выросли на 5–11 юаней/вл-т, DCE — до 715,5 юаней/т. Порты перешли к накоплению (+840 тыс т до 144,33 млн т), отгрузки снизились до 3,21 млн т. SMM прогнозирует дальнейший рост портовых запасов и давление на цены после окончания предпраздничного пополнения.
#metals#цены#экспорт
1 мин 0