Загрузка…
Новости рынка
Актуальная аналитика и события индустрии25 статей
Читаете рынок — торгуйте на нём
Бесплатно и без карты: котировки сырья, аналитика цен, доска объявлений и поиск контрагентов по СНГ. Регистрация занимает минуту.
⛏️
⛏️ Уголь и горная добыча➡️ Нейтральный
Форс-мажор на угольной линии Transnet не повлиял на цены южноафриканского угля из‑за стабильного спроса из Индии
Коротковременный форс‑мажор на угольной линии Transnet в октябре 2026 привёл к потере 174 300 т угля, но цены на южноафриканский термальный уголь остались стабильными благодаря устойчивому спросу из Индии.
#coal#цены#экспорт
19 дней назад
1 мин 1
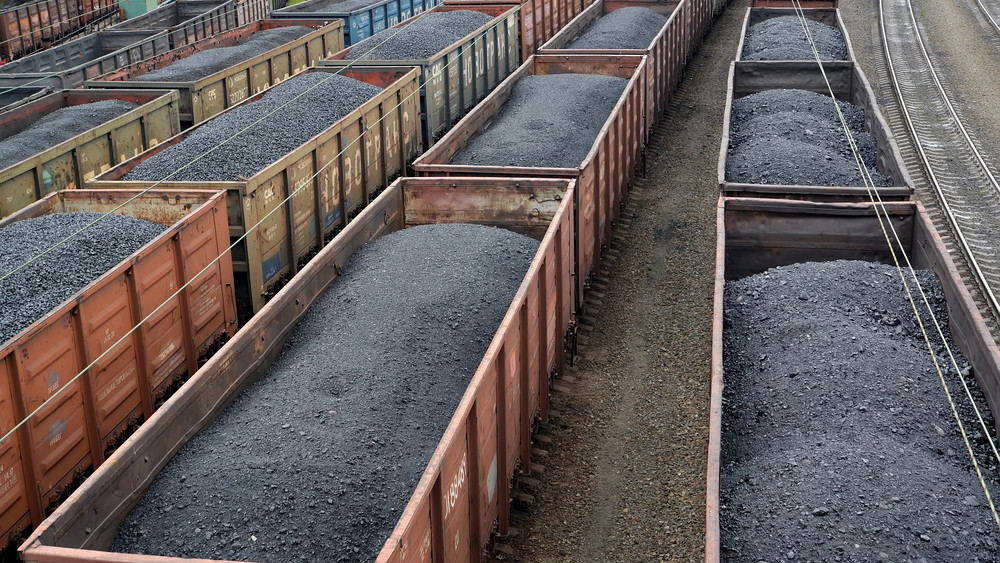
⛏️ Уголь и горная добыча📈 Бычий
Индия рассматривает обязательное смешивание импортного угля до 5% при падении запасов на ТЭЦ до критических уровней
Индия готовит меру по обязательному смешиванию до 5% импортного угля на ТЭЦ из-за критического снижения запасов: 74 станции имеют угля менее чем на 3 дня, 40% объектов ниже нормы в 25%. Логистические сбои и пиковый спрос заставили пересмотреть курс на отказ от импорта.
#coal#цены#импорт
25.09.2026
1 мин 3

⛏️ Уголь и горная добыча📈 Бычий
Индия: 40% угольных ТЭЦ на критически низких запасах, спрос на уголь вырастет на 4,2%
В Индии 74 угольные ТЭЦ (40% парка) имеют запасы менее 3 суток — рост с 60 станций за неделю. Причина: муссон сломал ж/д логистику, а El Niño разогнал спрос. Минуголь: угля достаточно, проблема в транспорте. Ожидается рост угольного потребления на 4,2%.
#coal#цены#экспорт
21.09.2026
1 мин 1
⛏️ Уголь и горная добыча➡️ Нейтральный
Цена теплового угля в Китае достигла рекордного уровня за три года
Цена теплового угля в Китае достигла рекордного уровня за три года, что привело к призыву правительства к повышению производства. Доля угля в электроэнергетике впервые опустилась ниже 50 %, а импорт снизился на 1.5 %. Правительство призывает к стабильному производству, чтобы избежать дальнейших ценовых скачков.
#coal#цены#импорт
18.09.2026
1 мин 1

⛏️ Уголь и горная добыча📈 Бычий
В Индии 45 угольных электростанций работают на критически низких запасах топлива
В Индии 45 угольных ТЭС работают с запасами ниже 25% норматива. За август резервы сократились на 15,5%, внутренние цены на уголь пошли вверх. Дефицит вызван жарой и муссонными сбоями поставок.
#coal#цены#импорт
27.08.2026
1 мин 2

⛏️ Уголь и горная добыча📈 Бычий
Индия укрепляет роль в формировании цен на коксующийся уголь: рост спроса со стороны средних и малых покупателей
Индия становится ключевым драйвером спроса на коксующийся уголь: импорт вырастет до 100 млн т к 2028 году. Спотовый рынок всё больше формируется средними и малыми покупателями, что усиливает роль торговых домов и повышает прозрачность ценообразования на рынке CFR India.
#coal#цены#экспорт
25.08.2026
1 мин 0
⛏️ Уголь и горная добыча📈 Бычий
Южная Корея нарастила импорт российского угля на 62% за семь месяцев
В июле 2026 года Южная Корея импортировала российского угля на 334,1 млн долларов — максимум с июля 2023 года. За семь месяцев поставки выросли на 62% до 1,7 млрд долларов, Россия сохранила второе место среди экспортёров.
#coal#экспорт#импорт
24.08.2026
1 мин 3
⛏️ Уголь и горная добыча📉 Медвежий Важно 7/10
Цены на коксующийся уголь выросли на 25%, сжимая маржу индийских сталепроизводителей
Индийские сталепроизводители страдают от роста цен на коксующийся уголь на 25% в 2026 году из-за сбоев поставок и высокого спроса. Импортная зависимость Индии достигает 95%, что усиливает давление на маржу и откладывает расширение мощностей. Аналитики ожидают сохранения высоких цен до конца года.
#coal#цены#экспорт
20.08.2026
1 мин 2

⛏️ Уголь и горная добыча↔️ Смешанный
Китай: морские поставки термического угля во II полугодии составят 21–23 млн т в месяц
Китай во II полугодии 2026 г. будет импортировать 21–23 млн т термического угля в месяц. Доля угля в генерации впервые ниже 50% (49,7%), ВИЭ — 41,2%. Внутренняя добыча 12,7 млн т/сут покрывает основной спрос, Индонезия (квота 600 млн т, факт 367 млн т за 1 полугодие) даёт гибкость прибрежным ТЭЦ. Импорт 2025 г. снизился на 12,4% до 328,6 млн т, темпы падения замедляются.
#coal#цены#экспорт
14.08.2026
1 мин 4

⛏️ Уголь и горная добыча📈 Бычий
Угольная стратегия Китая поддерживает рынок сухогрузового флота на фоне кризиса в Оманском заливе
Китайская угольная стратегия становится ключевым драйвером сухогрузового фрахта: на фоне нефтяного кризиса в Гормузе Пекин увеличивает угольные импорты, поддерживая ставки BDI и каспийские маршруты.
#coal#экспорт#импорт
10.08.2026
1 мин 1
⛏️ Уголь и горная добыча📉 Медвежий
Цены на энергетический уголь снизились до $130 за тонну на фоне роста добычи в Индии
Стоимость энергетического угля упала до $130 за тонну: Индия нарастила добычу на 7,51% до 69,75 млн тонн в июле, снизив зависимость от импорта. Дополнительное давление оказало падение нефтяных цен из-за перспектив соглашения по Ормузскому проливу. Спрос в Китае восстанавливается на фоне жары.
#coal#цены#импорт
05.08.2026
1 мин 2

🚂 Транспорт, логистика и порты📉 Медвежий
Импорт угля в Индию упал на 13 % в апреле 2026 г., импорт для электроэнергетики сократился почти на четверть
В апреле 2026 г. импорт угля в Индию упал на 13 % до 21,13 млн т, а поставки для электроэнергетики сократились почти на четверть. Рост импорта коксующего угля составил 1,34 % до 6,01 млн т, отражая рост отечественного производства стали.
#logistics#цены#экспорт
07.07.2026
1 мин 3