Загрузка…
Новости рынка
Актуальная аналитика и события индустрии1 160 статей
Читаете рынок — торгуйте на нём
Бесплатно и без карты: котировки сырья, аналитика цен, доска объявлений и поиск контрагентов по СНГ. Регистрация занимает минуту.
🚂
🚂 Транспорт, логистика и порты↔️ Смешанный
Evercore удваивает прогноз VLCC‑прибыли до $57,5 млн и повышает цены на акции, предупреждая о приближении пика прибыли
Evercore ISI удваивает прогноз прибыли VLCC‑судов на 2027 год до $57,5 млн и повышает цены на акции, предупреждая о приближении пика отрасли. Анализ показывает, что спрос на крупные танкеры остаётся высоким, но рост прибыли может замедлиться.
#logistics#экспорт#санкции
1 мин 1
🛢️
🛢️ Нефть и нефтепродукты↔️ Смешанный
Влияние позиционирования системных CTAs на цены Brent: 8,9 млн баррелей при падении на 13%
По данным аналитиков, 8 апреля 2026 г. цены Brent упали на 13 %, что привело к продаже около 8,9 млн баррелей системными CTAs, а через девять дней позже объёмы выросли до 54 млн баррелей, усиливая волатильность рынка.
#oil#цены#прогноз
1 мин 2

🛢️ Нефть и нефтепродукты📉 Медвежий
Российская нефть становится слишком дорогой для индийских НПЗ из‑за роста стоимости фрахта
Российская нефть становится слишком дорогой для индийских НПЗ из‑за роста стоимости фрахта танкеров. Индийские компании ищут альтернативные поставки из Персидского залива, а иракская нефть продаётся со скидкой более $25 за баррель, что снижает её стоимость ниже Brent. Экспорт из Персидского залива восстановился, но логистические сложности поднимают цены.
#oil#цены#экспорт
1 мин 1
🛢️ Нефть и нефтепродукты➡️ Нейтральный
Сенат США заявляет, что помог перевезти более 1,5 млрд баррелей нефти из Ормузского пролива
Сенат США сообщает, что перевезли более 1,5 млрд баррелей нефти из Ормузского пролива, а за шесть месяцев более 3 000 судов успешно прошли при 95 % успешности, что восстановило поставки, но рост фрахтовых расходов поддерживает высокие цены на нефть.
#oil#цены#логистика
1 мин 1
🚂
🚂 Транспорт, логистика и порты➡️ Нейтральный
Белорусская железная дорога снизила тарифы на техническое имущество и балласт до 31 дек. 2026
Белорусская железная дорога объявила о снижении тарифов на перевозку технического имущества и балласта до конца 2026 года. Коэффициент 0,9 и фиксированный тариф 4,6 USD/т снизят расходы перевозчиков на 10 % и более, что может стимулировать рост объёмов перевозок внутри страны.
#logistics#цены#логистика
1 мин 1
🚂
🚂 Транспорт, логистика и порты📉 Медвежий
Снижение грузопотока российской нефти в морском сегменте: данные за 43‑ю неделю
Снижение грузопотока российской нефти в морском сегменте за 43‑ю неделю (26 октября 2026) может повлиять на фрахтовые ставки. Эксперты отмечают сезонные колебания спроса и логистические ограничения, подчеркивая необходимость мониторинга рынка в ближайшие недели.
#logistics#цены#санкции
1 мин 2
🛢️ Нефть и нефтепродукты↔️ Смешанный
Премия на российскую нефть ESPO в Китае снизилась до $20/барреля, но экспортеры планируют рост цен
Премия на российскую нефть ESPO в Китае упала до $20 за баррель, но экспортеры планируют рост цен до $25–$30. В октябре отгрузки из Ближнего Востока достигли 4,5 млн баррелей в сутки, усиливая конкуренцию на рынке. Следите за фрахтовыми ставками и поставками из Саудовской Аравии и Ирака.
#oil#цены#экспорт
1 мин 2
🚂
🚂 Транспорт, логистика и порты📉 Медвежий
Тарифы на VLCC и Suezmax падают: логистический рынок в сжатии
Тарифы на VLCC и Suezmax продолжают падать: крупнейшие маршруты Middle East Gulf/China, Gulf of Oman/China и West Africa/China снизили дневные TCE до $1 287 851, $656 587 и $550 946 соответственно. Снижение цен отражает сжатие рынка морских перевозок, влияя на прибыльность судоходных компаний и стоимость транспортировки нефти.
#logistics#цены#экспорт
1 мин 1
🚂
🚂 Транспорт, логистика и порты↔️ Смешанный
Российский танкер с дизельном топливом направляется в Нью-Йорк, Кремль заявляет о регулярных поставках
Российский танкер с 40 000 т дизеля отправляется в Нью-Йорк, а Кремль заявляет о регулярных поставках; цены на дизель в Европе находятся на уровне $1 479 / т, а планы экспорта составляют до 3,5 млн т в месяц к концу 2026 года.
#logistics#цены#экспорт
1 мин 0
🛢️ Нефть и нефтепродукты↔️ Смешанный
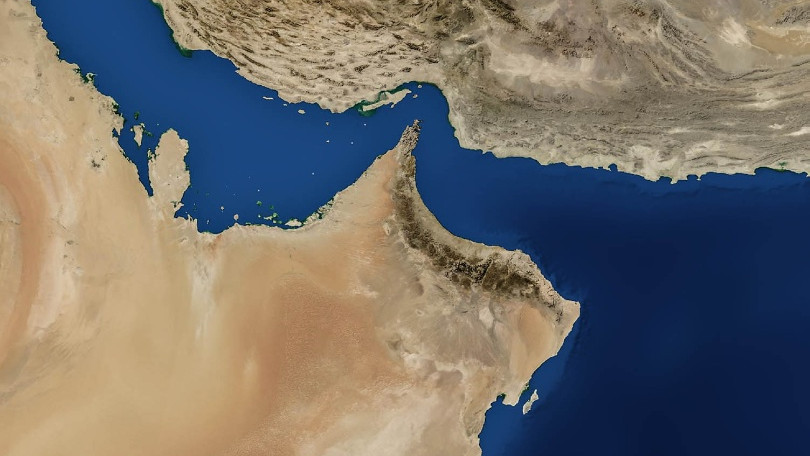
Brent поднимается до $114, несмотря на восстановление экспортов из Среднего Востока
Brent поднялся до $114, несмотря на рост экспортов из Среднего Востока до 11,7 млн баррелей в сутки. Однако атаки на танкеры и рекордные фрахтовые тарифы сохраняют неопределённость в цепочке поставок, удерживая цены на высоком уровне.
#oil#цены#экспорт
1 мин 1
🚂
🚂 Транспорт, логистика и порты📈 Бычий
Контейнерные спот‑цены Far East‑Europe растут на 6,8 % и 5,8 % несмотря на возвращение судов в Красное море
Спот‑цены контейнеров от Фар‑Эст до Европы выросли на 6,8 % и 5,8 % несмотря на освобождение флота в Красном море. Спрос в европейских маршрутах растёт 12,2 %, поддерживая цены. US‑маршруты остаются на уровне, ожидается их снижение в 2026‑м году.
#logistics#логистика#прогноз
1 мин 0
🛢️ Нефть и нефтепродукты📉 Медвежий
Рекордные фрахтовые ставки паражают потоки американской сырой нефти в Азию
Рекордные фрахтовые ставки в $80 млн за рейс и падение азиатских заказов на 50% ставят под угрозу самые низкие поставки американской нефти в Азию за семь лет, требуя от экспортеров пересмотра стратегии и снижения цен.
#oil#цены#экспорт
1 мин 3