Загрузка…
Новости рынка
Актуальная аналитика и события индустрии342 статей
Читаете рынок — торгуйте на нём
Бесплатно и без карты: котировки сырья, аналитика цен, доска объявлений и поиск контрагентов по СНГ. Регистрация занимает минуту.
⚙️ Металлургия и металлоторговля↔️ Смешанный
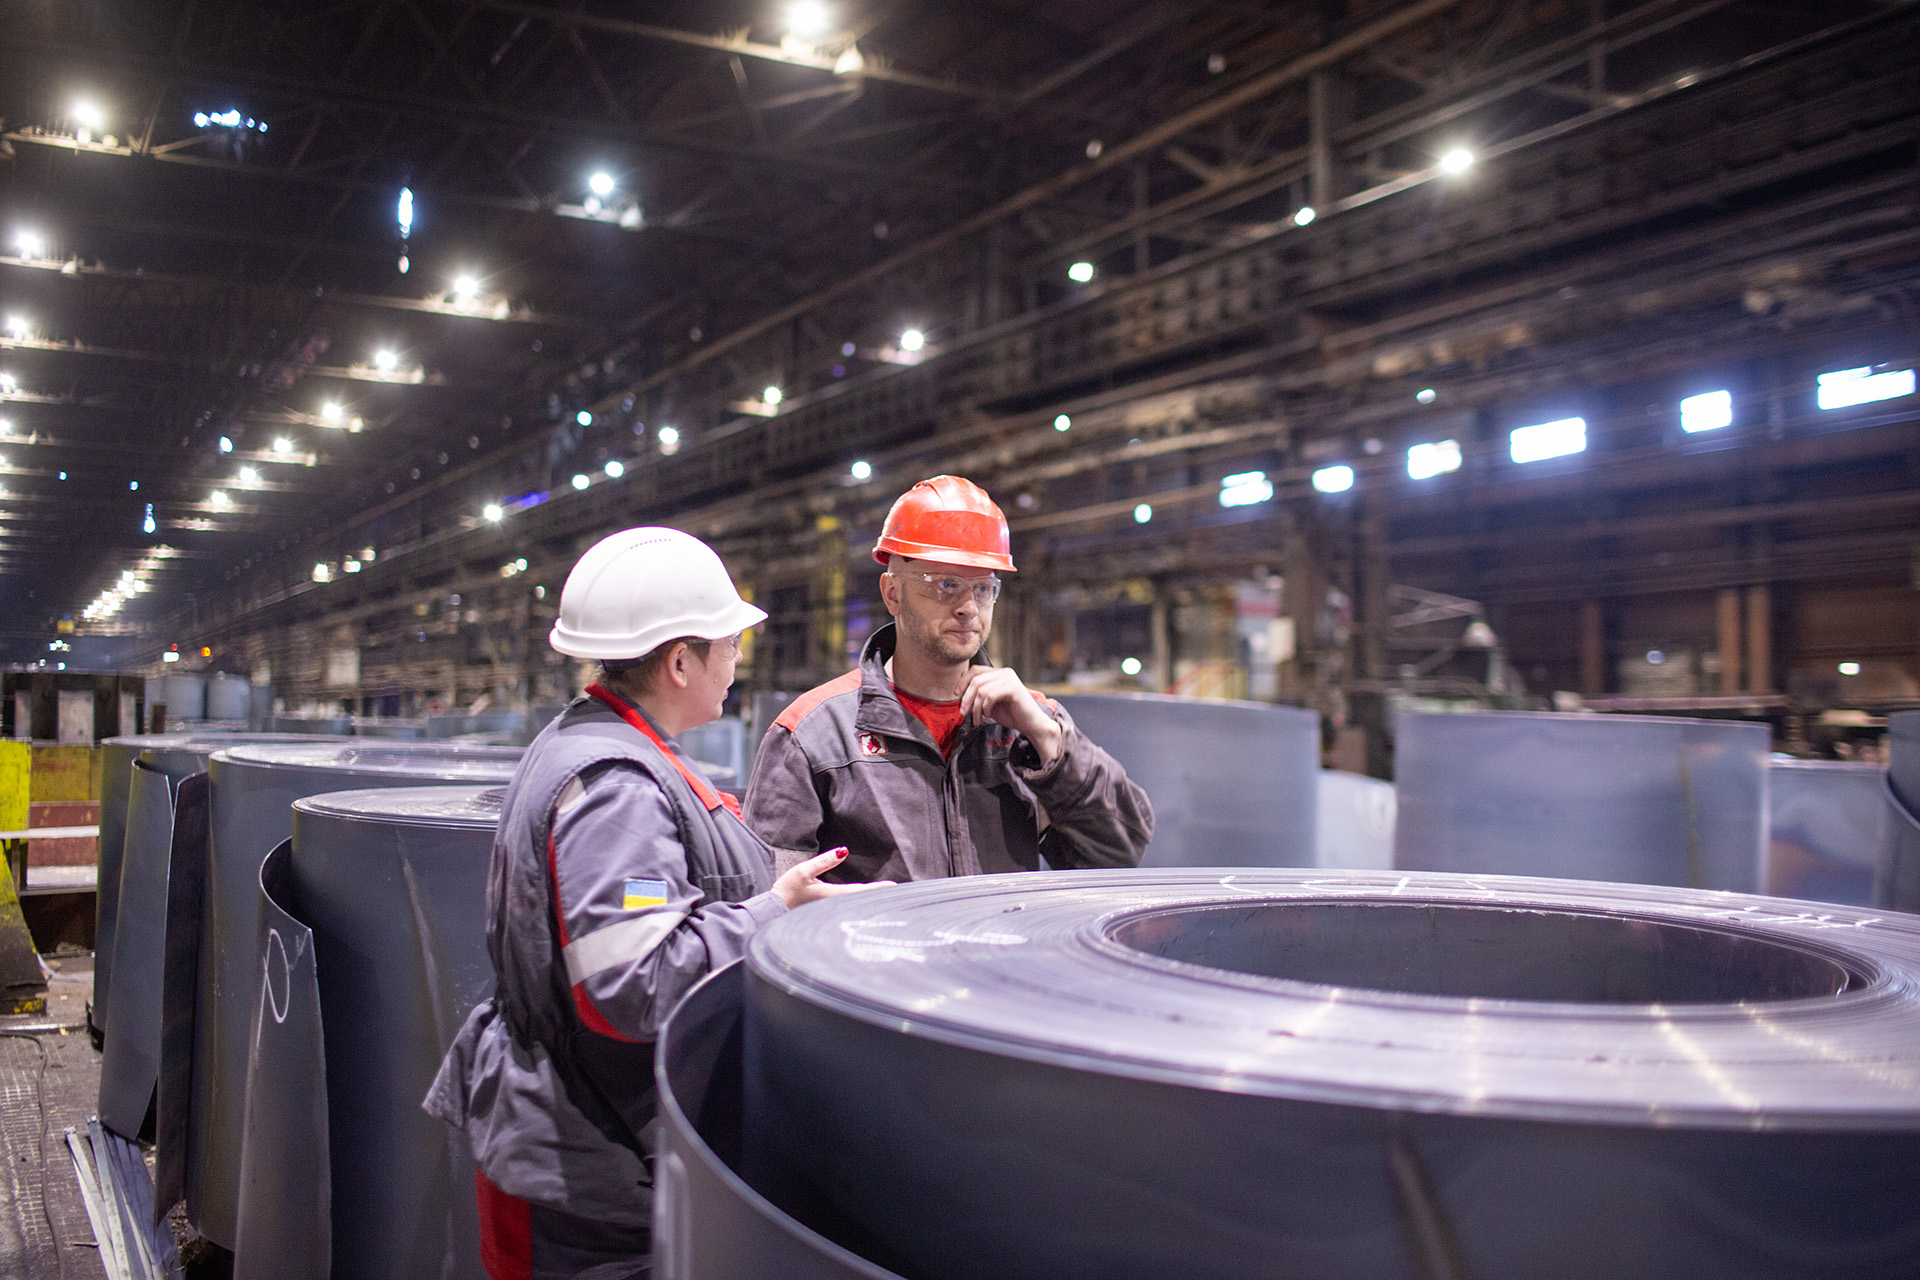
Капинвестиции украинского ГМК в 2025 году выросли на 17,5% до $579 млн
Капитальные инвестиции украинского ГМК в 2025 году выросли на 17,5% до $579 млн, впервые с начала войны. Металлургический сегмент показал рост на 40%, тогда как добыча руды сократилась. Ключевые проекты: энергоавтономность, ремонты мощностей и зарубежные активы. Однако CBAM и торговые ограничения угрожают дальнейшему развитию.
#metals#цены#санкции
1 мин 9

🚂 Транспорт, логистика и порты📈 Бычий
Ставки фрахта Capesize остаются сезонно высокими, несмотря на недавнее снижение
Ставки фрахта Capesize остаются сезонно высокими, несмотря на недавнее снижение. Рынок сухого балкера поддерживается спросом на сырьё и ограниченным предложением тоннажа. Прогноз на второе полугодие 2026 года — сохранение повышенных ставок.
#logistics#цены#импорт
1 мин 5

⚙️ Металлургия и металлоторговля📉 Медвежий
Железная руда: фьючерсы DCE снизились на 0,54%, спотовые цены стабильны
Фьючерсы на железную руду на DCE снизились на 0,54% до 738,5 юаня/т на фоне ослабления спроса, остановок доменных печей и негативного влияния рынков угля и нефти. Спотовые цены стабильны.
#metals#цены#санкции
1 мин 7

🚂 Транспорт, логистика и порты📉 Медвежий
Baltic Dry Index снизился до 2667 пунктов, потеряв 17 пунктов
Baltic Dry Index снизился на 17 пунктов до 2667 пунктов 23 июня 2026 года. Индикатор отражает ставки на перевозку угля, зерна и руды. Исторический максимум — 11 793 пункта (2008), минимум — 290 пунктов (2016).
#logistics#цены#санкции
1 мин 2

⚙️ Металлургия и металлоторговля➡️ Нейтральный
Cargill завершит продажу металлургического бизнеса к августу 2026 года
Cargill планирует завершить продажу металлургического подразделения (железная руда и сталь) к августу 2026 года. Среди претендентов — Macquarie Group и Gunvor. Подразделение ежегодно реализует 60-70 млн т железорудного сырья и 4 млн т стали.
#metals#цены#сделка
1 мин 9

⚙️ Металлургия и металлоторговля📈 Бычий
Технологии DRI-плавки открывают новые возможности для низкосортной руды Пилбары
Аналитики IEEFA оценили перспективы технологий DRI-плавки для использования низкосортных руд Пилбары в производстве «зеленой» стали. Несмотря на проблемы с примесями, электрические плавильные печи могут стать решением, позволяющим Австралии, крупнейшему производителю руды (900 млн т/год), не отстать от глобального тренда декарбонизации.
#metals#экспорт#санкции
1 мин 5

🚂 Транспорт, логистика и порты↔️ Смешанный
Рынок сухогрузов: Capesize восстанавливаются, Panamax и Handysize разнонаправлены
На неделе 15–21 июня 2026 года рынок сухогрузных перевозок показал смешанную динамику: Capesize уверенно восстановились, Panamax в Атлантике выросли, а в Тихом океане упали, Handysize укрепились. Ставки на ключевых маршрутах: Tubarão–Циндао $24,50/т, Западная Австралия–Циндао $11,80/т.
#logistics#производство#прогноз
1 мин 5

🚂 Транспорт, логистика и порты📈 Бычий
Star Asia Shipbroking: глобальная морская активность резко выросла на 25-й неделе 2026 года
Star Asia Shipbroking зафиксировал резкий рост глобальной морской активности на 25-й неделе 2026 года. Ставки фрахта выросли на 5–8%, что поддержало цены на сырьё. Прогнозируется дальнейшее повышение на 3–5% в июле.
#logistics#экспорт#логистика
1 мин 2
🚂 Транспорт, логистика и порты📈 Бычий
Индекс Baltic Dry вырос до максимума за неделю на фоне роста ставок в сегменте Capesize
Балтийский индекс сухих грузов (BDI) вырос на 2,4% до 2 722 пунктов — максимума за неделю. Рост обеспечен сегментом Capesize (+5,3% до 4 149 пунктов), тогда как Panamax снизился на 2,5%.
#logistics#логистика#зерно
1 мин 9

⚙️ Металлургия и металлоторговля📈 Бычий
Китай нарастил импорт железной руды на 7,1% за январь-май 2026 года
Китай нарастил импорт железной руды на 7,1% за январь-май 2026 года до 528 млн тонн. Австралия остается основным поставщиком с долей 62,4%, Бразилия — 20,8%. Рекордные объемы отгружены через порты Порт-Хедленд и Понта-да-Мадейра.
#metals#экспорт#импорт
1 мин 7
🚂 Транспорт, логистика и порты📉 Медвежий
Рынок балкеров: Китай закрыт на праздник, активность снизилась — отчёт Lion Shipbrokers за неделю 25
Рынок балкерных перевозок замедлился на неделе 25 2026 года из-за празднования Фестиваля драконьих лодок в Китае. Снижение активности привело к падению числа сделок и давлению на ставки фрахта. Ожидается восстановление после праздников.
#logistics#цены#импорт
1 мин 4
🚂 Транспорт, логистика и порты📈 Бычий
Baltic Dry Index вырос до 2722 пунктов, прибавив 63 пункта
19 июня 2026 года Baltic Dry Index вырос на 63 пункта до 2722 пунктов. Индикатор отражает ставки фрахта для перевозки угля, зерна и железной руды. Исторический максимум — 11 793 пункта (2008), минимум — 290 пунктов (2016).
#logistics#цены#логистика
1 мин 6