Загрузка…
Новости рынка
Актуальная аналитика и события индустрии700 статей
Читаете рынок — торгуйте на нём
Бесплатно и без карты: котировки сырья, аналитика цен, доска объявлений и поиск контрагентов по СНГ. Регистрация занимает минуту.
🔥
🔥 Газ, СПГ и нефтехимия📉 Медвежий Важно 8/10
Второй за несколько дней греческий судно подверглось атаке в проливе Гормуз
Греческий СПГ-танкер Maran Gas Mystras группы Angelicoussis пострадал от атаки в проливе Гормуз — второй инцидент за дни. Угроза судоходству в ключевом энергетическом коридоре растёт, подорожание фрахта и страховых премий неизбежно.
#gas#цены#экспорт
1 мин 1
🛢️ Нефть и нефтепродукты↔️ Смешанный
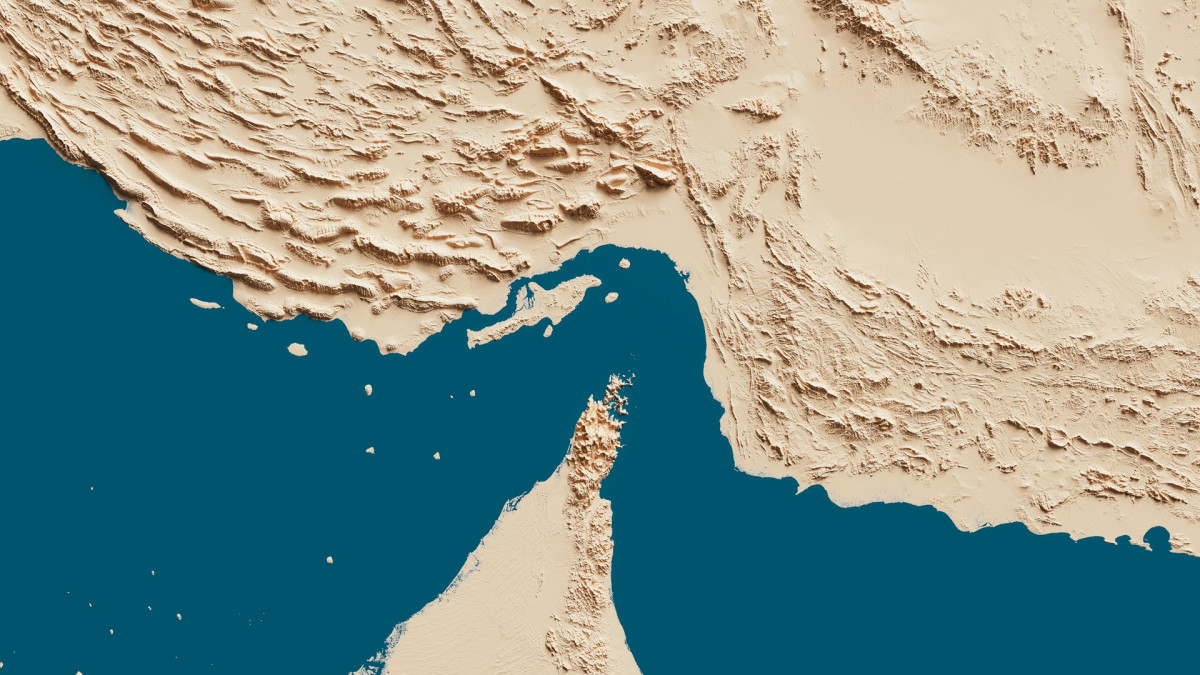
Гульфские производители нефти призвали импортеров делить затраты на обход Hormuz, экспорт восстановился до 81%
Гульфские производители нефти призывают импортеров участвовать в финансировании обходных маршрутов вокруг Hormuz после снижения экспорта до 81% довоенного уровня и застревания 50 иранских танкеров.
#oil#цены#экспорт
1 мин 2
🚂
🚂 Транспорт, логистика и порты📈 Бычий
EXMAR продаёт первый суézmax-танкер на стадии строительства с прибылью $22 млн
EXMAR продала первый суézmax-танкер на стадии строительства на верфи Daehan Shipbuilding, зафиксировав прибыль $22 млн. Судно будет передано покупателю в III квартале 2026 года одновременно со сдачей по судостроительному контракту.
#logistics#цены#сделка
1 мин 0
🛢️
🛢️ Нефть и нефтепродукты📈 Бычий Важно 7/10
В проливе Гормуз за сутки атаковали две танкера, третья избежала удара — UKMTO
В проливе Гормуз атакованы две танкера, третья избежала удара после действий ИРГЦ. Ключевой нефтяной коридор под угрозой: через Гормуз проходит 20% мировой добычи. Рынок ждёт роста страховых премий и фрахта.
#oil#цены#экспорт
1 мин 1
🛢️ Нефть и нефтепродукты📈 Бычий Важно 7/10
Более 50 иранских танкеров застряли в Персидском заливе из-за блокады США
Из‑за блокады США более 50 иранских танкеров остаются заблокированными в Персидском заливе, сократив экспорт Ирана до 250 тыс. баррелей в сутки и создавая давление на мировые нефтяные цены.
#oil#цены#экспорт
1 мин 1
🛢️
🛢️ Нефть и нефтепродукты📈 Бычий
Ирак запустил прямые поставки нефти за пролив Гормуз собственными VLCC: первая партия — 2 млн баррелей
Ирак впервые за десятилетия отправил 2 млн баррелей собственной нефти за пролив Гормуз на VLCC, переходя от модели поставок в порту Басра к прямой логистике. SOMO получит гибкость в ценообразовании, IOTC планирует закупить собственный танкерный флот.
#oil#экспорт#логистика
1 мин 2
🚂
🚂 Транспорт, логистика и порты📈 Бычий Важно 7/10
Геополитический кризис у Ормузского пролива усиливает риски для морского фрахта в Q4 2026
Истечение США-Иран MOU в августе 2026 г. спровоцировало военную эскалацию у Ормузского пролива и Красного моря. Фрахт VLCC вырос до $2,15 млн/рейс, страховые премии — на 30–40%. Ожидается волатильность тарифов до конца года.
#logistics#цены#логистика
1 мин 2
🚂
🚂 Транспорт, логистика и порты➡️ Нейтральный
Рынок утилизации судов в Q3 2026: цены выросли на 10%, но предложение tonelлажа осталось низким
В Q3 2026 цены на утилизацию судов выросли на 10% (Пакистан — $510–530/LDT), но предложение тоннажа осталось низким. Рекордные фрахты (BDI 3 488, VLCC >$1 млн/сутки) делают эксплуатацию старых судов выгоднее сдачи на слом. Бангладеш потерял лидирование из-за наводнений. Главный вывод: рост прайса верфей не гарантирует приток судов — решает альтернативная стоимость владения.
#logistics#цены#логистика
1 мин 5
🔥 Газ, СПГ и нефтехимия📈 Бычий Важно 7/10
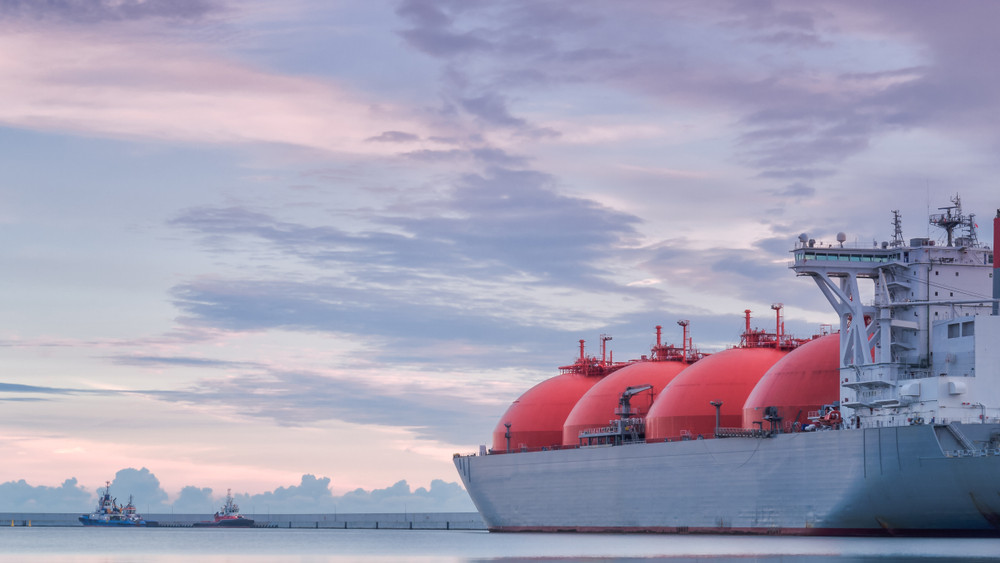
Потоки СПГ через пролив Орумъе снизились на 75% от довоенных уровней несмотря на восстановление в сентябре
В сентябре через пролив Орумъе прошло 21 партия СПГ — максимум с начала войны в Иране, но потоки всё ещё на 75% ниже довоенных (3 груза/день). Большинство танкеров идут в тёмном режиме. Дефицит поставок с Ближнего Востока поднял цены в Азии и Европе к пикам 2022–2023 гг.
#gas#цены#экспорт
1 мин 1
🚂
🚂 Транспорт, логистика и порты📉 Медвежий
Windward: 45 танкеров «теневого флота» связаны с одним номинальным директором в Гонконге
Windward выявила сеть из 45 танкеров «теневого флота» под единым номинальным директором в Гонконге. 42 судна под санкциями, управление 40 из них — через азербайджанский Сумгайт. Доля Гонконга и Китая во владении российско-торгующим флотом достигла 22%.
#logistics#санкции#логистика
1 мин 2
🚂
🚂 Транспорт, логистика и порты📈 Бычий Важно 7/10
Фрахтовые ставки танкеров растут: VLCC, Suezmax и Aframax показывают восстановление по ключевым маршрутам
Танкерный фрахт восстанавливается по ключевым маршрутам: Suezmax показывает рост 55–72% за неделю, VLCC отскакивает от минимумов, Aframax в Черном море укрепился на 26%. TCE для VLCC TD3C — $1,22 млн/сутки, Suezmax TD27 — $423,5 тыс./сутки.
#logistics#логистика#Китай
1 мин 0
🚂
🚂 Транспорт, логистика и порты📈 Бычий Важно 8/10
ClarkSea Index вырос на 14% до $75 658 в день, установив четвёртый подряд рекорд
ClarkSea Index вырос на 14% до $75 658 в день, установив четвёртый подряд рекорд. За месяц индекс поднялся на 73%, YTD — на 66% выше прошлого года и на 84% выше 10‑летнего тренда, что указывает на напряжённость в глобальном судоходстве.
#logistics#экспорт#импорт
1 мин 1