Загрузка…
Новости рынка
Актуальная аналитика и события индустрии93 статей
Читаете рынок — торгуйте на нём
Бесплатно и без карты: котировки сырья, аналитика цен, доска объявлений и поиск контрагентов по СНГ. Регистрация занимает минуту.
🚂
🚂 Транспорт, логистика и порты📈 Бычий
Сможет ли стальная политика Индии «Vision 2047» создать следующий прорыв для спроса на сухой груз?
Индия планирует увеличить стальную мощность до 604 млн т к 2047 году, требуя значительных объёмов железа и кокс-коллы, что усилит спрос на сухой груз и создаст новые логистические возможности.
#logistics#цены#импорт
16 часов назад
1 мин 1
🚂
🚂 Транспорт, логистика и порты↔️ Смешанный
Рост цен на Brent и сталь в субконтиненте, но неопределенность из‑за инцидентов в Персидском заливе
В неделе 44 2026 г. цены на Brent выросли выше $117 за баррель, а сталь в Индии поднялась до INR 43 300. Несмотря на рост спроса, инциденты в Персидском заливе усиливают неопределённость в фрахтовом рынке. Анализ динамики BDI, Capesize, Panamax и Supramax, а также цен на сталь в Бангладеш, Пакистане и Китае.
#logistics#цены#логистика
4 дня назад
1 мин 2
🚂
🚂 Транспорт, логистика и порты↔️ Смешанный
Танкеры лидируют в новых заказах: цены останутся высокими в 2027
Танкеры продолжают лидировать в новых заказах: в 2026 г. размещено 267 заказов на танкеры общей грузоподъёмностью 67 млн DWT, из которых 172 – VLCC. Цены на новые танкеры остаются высокими, а на контейнеры и LNG‑корабли – снижаются из‑за роста китайской мощи. Закупщики танкеров могут рассчитывать на стабильные цены, но следует учитывать возможные задержки поставок.
#logistics#цены#экспорт
4 дня назад
1 мин 1
🚂
🚂 Транспорт, логистика и порты➡️ Нейтральный
Тендеры и цены на танкеры: VLCC достигают $500 000/день, MR стабилен, продажи судов в диапазоне $18–30 млн
Тендеры и цены на танкеры: VLCC достигают $500 000/день, MR стабилен, продажи судов в диапазоне $18–30 млн. По данным Weekly Shipbrokers Reports 30 окт 2026, активность танкеров возросла, а цены на VLCC стабилизировались на уровне около $500 000/день. Глобальный средний показатель для основных маршрутов составляет $564 300/день. В сегменте MR TCE средние ставки находятся на уровне $86 500/день как
#logistics#логистика#сделка
4 дня назад
1 мин 1
🚂 Транспорт, логистика и порты➡️ Нейтральный
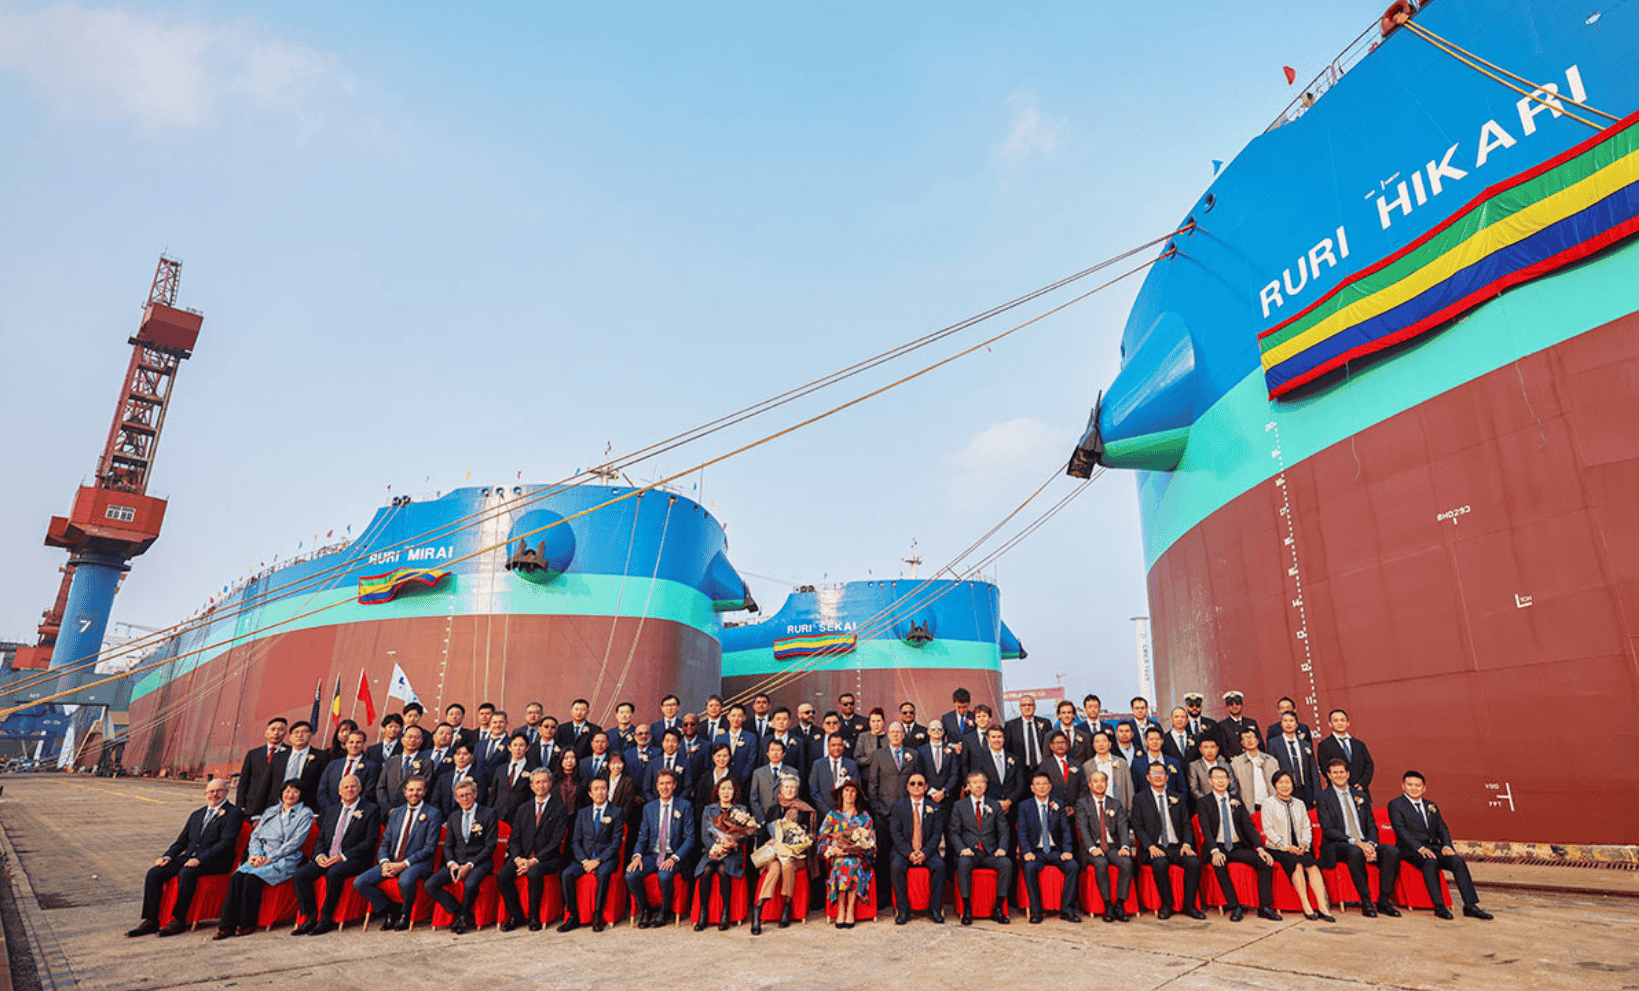
MOL и CMB.TECH запускают первые в мире аммиачные Capesize: 3 новых балкера
MOL и CMB.TECH представили первые в мире Capesize‑суда, работающие на аммиачном топливе. Суда RURI MIRAI, RURI SEKAI и RURI HIKARI, построенные в Китае, имеют длину 299,95 м, дедвейт 209,8 тыс. т и два танка по 3 тыс. куб. м. Это шаг к флоту с нулевыми выбросами CO₂, но влияние на цены пока ограничено.
#logistics#цены#логистика
4 дня назад
1 мин 1
🚂
🚂 Транспорт, логистика и порты↔️ Смешанный
Конгресс в Аравийском заливе: Фуджайра занимает 28 % от 265 ожидающих судов
Фуджайра, крупнейший порт Аравийского залива, удерживает 28 % от 265 ожидающих судов, преимущественно Supramax. Конгресс в регионе вырос на 75 % по сравнению с 2025 г. Фрахтовые индексы BCI, C5TC и BDI демонстрируют смешанные тенденции, Capesize восстанавливается, Panamax падает. Ожидается стабильность в ближайшую неделю.
#logistics#экспорт#логистика
5 дней назад
1 мин 2
🚂
🚂 Транспорт, логистика и порты➡️ Нейтральный
Стабилизация ставок сухого булька: рынки Capesize, Panamax и Handysize показывают смешанные движения в октябре 2026 года
Октябрь 2026 года в сухом бульк-рынке отражает умеренную динамику: Capesize и Panamax удерживают стабильные ставки, Handysize демонстрирует рост, а региональные рынки в Атлантике и Тихом океане показывают колебания спроса.
#logistics#экспорт#логистика
9 дней назад
1 мин 0
🚂
🚂 Транспорт, логистика и порты↔️ Смешанный
Индекс фрахта восстановился, цены на нефть выросли – неопределенный прогноз утилизации сухого груза
Индекс сухого груза (BDI) восстановил позиции, поднявшись с 2 545 до 2 693, в то время как цены на Brent и WTI выросли до 115 $ и 100 $ за баррель. Рост нефтяных цен и продолжающиеся риски в Персидском заливе создают неопределенность для владельцев bulkers, а рынок вторичного ремонта остаётся в ожидании.
#logistics#цены#экспорт
10 дней назад
1 мин 1
⚙️
⚙️ Металлургия и металлоторговля📈 Бычий
Рынок сухого груза: импорт железной руды в Китай растёт
Импорты железа в Китай выросли на 4,1% в 2026 г. до 967,8 млн тонн, в то время как импорты в Японию и ЕС снизились, а рост наблюдается в Южной Корее, Малайзии и Вьетнаме.
#metals#цены#экспорт
10 дней назад
1 мин 1
⚙️
⚙️ Металлургия и металлоторговля📉 Медвежий
Rio Tinto инвестирует $1.9bn в расширение добычи боксита в Queensland
Rio Tinto объявил о вложении $1.9bn в расширение добычи боксита в штате Queensland. Проект «Kangwinan» добавит 20 млн тонн в год, а экспортные терминалы обновятся для Capesize‑контейнеров. Первая поставка запланирована на 2029 г.
#metals#экспорт#производство
11 дней назад
1 мин 2
🚂
🚂 Транспорт, логистика и порты↔️ Смешанный
Baltic Dry Index падает до 3‑месячного минимума, ставки Capesize и Panamax снижаются на 2–3 %
Baltic Dry Index упал до 2 515 points, его самый низкий уровень с 30 June, отмечая десятый подряд спад. Ставки Capesize и Panamax также снизились на 2–3 %, отражая слабый спрос на железную руду и избыточное предложение судов. Основной индекс упал на 14 % за неделю, продлевая серию потерь до трех последовательных недель.
#logistics#цены#логистика
17 дней назад
1 мин 1
🚂
🚂 Транспорт, логистика и порты📉 Медвежий
Балтийский сухой индекс (BDI) упал на 4,6% до 2 545 пунктов — минимум с 30 июня
Baltic Dry Index обновил минимум с июня, упав на 4,6% до 2 545 пунктов за девятую сессию подряд. Capesize-индекс рухнул на 8,5% до 3 322 пункта (минимум с апреля), Panamax — на 2,2% до 2 356. Снижение фрахтов на крупных судах отражает ослабление спроса на перевозку железной руды, угля и зерна.
#logistics#цены#логистика
19 дней назад
1 мин 1