Загрузка…
Новости рынка
Актуальная аналитика и события индустрии831 статей
Читаете рынок — торгуйте на нём
Бесплатно и без карты: котировки сырья, аналитика цен, доска объявлений и поиск контрагентов по СНГ. Регистрация занимает минуту.
🛢️
🛢️ Нефть и нефтепродукты📈 Бычий
Вторая атака на VLCC за четыре дня и сбой загрузки в порту Януб усиливают давление на нефтяные экспортные маршруты Ближнего Востока
Вторая атака на VLCC за четыре дня и сбой загрузки в порту Януб усилили угрозу безопасности нефтяных экспортных маршрутов Ближнего Востока, повышая риски задержек поставок и роста страховых издержек для трейдеров.
#oil#экспорт#логистика
1 мин 1
🛢️ Нефть и нефтепродукты📈 Бычий Важно 7/10
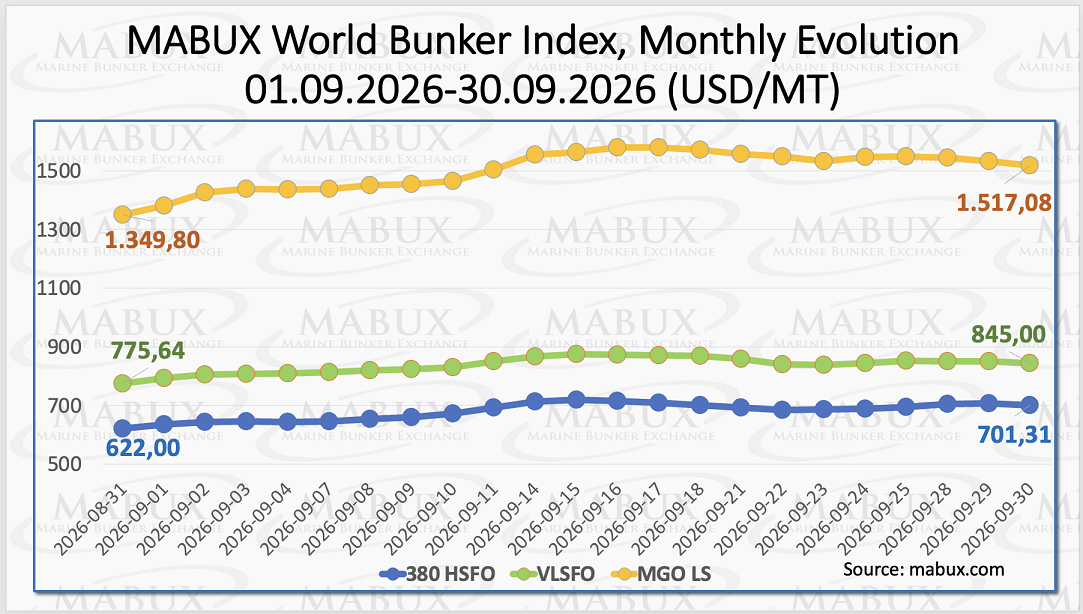
Бункерное топливо подорожало на 9–12% в сентябре: MGO LS вырос на $167/т, Brent пробил $110
В сентябре бункерные котировки выросли на 9–12%: MGO LS +$167/т до $1517, VLSFO +$69 до $845, HSFO +$79 до $701. Главные драйверы — конфликт США/Иран, дефицит дистиллятов из Персидского залива, регуляторные издержки RED III в Европе. Scrubber Spread сократился до $144 (в Роттердаме — до $65), ECA Spread в Стамбуле упал до $75. СПГ потерял конкурентоспособность из-за роста газа и низких запасов в П
#oil#цены#экспорт
1 мин 1
🛢️ Нефть и нефтепродукты↔️ Смешанный
Экспорт нефти с Ближнего Востока восстановился до 98% довоенных уровней
Экспорт сырой нефти с Ближнего Востока в сентябре достиг 17,5 млн барр/д (98% довоенного уровня), но перерабатывающий bottleneck сохраняет высокие цены на дизель в Европе и США.
#oil#цены#экспорт
1 мин 1
🛢️ Нефть и нефтепродукты📉 Медвежий
Индия: рост цен на нефть вызван логистическим хаосом, а не дефицитом — Пури
Министр нефти Индии Хардип Синг Пури: мировое предложение нефти (104 млн б/с) превышает спрос (94 млн б/с) на 10 млн б/с, но цены растут из-за блокировки пролива Гормуз. Фрахт вырос в 4 раза, страховка — до рекордов. Индия (импорт 85%) ускоряет собственную разведку.
#oil#цены#импорт
1 мин 0
🛢️ Нефть и нефтепродукты📉 Медвежий Важно 7/10
Три танкера под флагом Либерии подверглись атаке в Проливе Гормуз: ADNOC и Anglo-Eastern подтверждают поражения
Три танкера под управлением ADNOC и Anglo-Eastern поражены снарядами в Проливе Гормуз 29–30 сентября. Инциденты фиксировались UKMTO с опозданием; один танкер загорелся, экипажи в безопасности. Аналитики отмечают восстановление потоков до довоенных уровней, но риски для страховки и фрахта растут.
#oil#цены#логистика
1 мин 0

🛢️ Нефть и нефтепродукты📈 Бычий Важно 7/10
Китай приостановил экспорт нефтепродуктов, сократив поставки на 3,6–3,7 млн т в августе
Китай приостановил экспорт бензина, дизеля и авиакеросина на праздничную неделю 1‑7 октября 2026 г., сократив поставки на 3,6–3,7 млн т в августе и подняв маржу переработки дизеля до 75 $/барр.
#oil#цены#экспорт
1 мин 0

🔥 Газ, СПГ и нефтехимия📉 Медвежий
Взрыв на газопроводе под Дамаском остановил 3 ТЭЦ — дефицит генерации усилит отключения света
Взрыв на газопроводе Харан-эль-Авамид под Дамаском 30 сентября 2026 г. остановил 3 ТЭЦ (Насирия, Тишрин и ещё одна). Дефицит генерации усилит плановые отключения электричества. Причина инцидента не установлена.
#gas#производство#логистика
1 мин 1
🛢️
🛢️ Нефть и нефтепродукты📈 Бычий
Borr Drilling расширил бэклог: новые контракты на три джекап-райга в Западной Африке и на Ближнем Востоке
Borr Drilling подписал контракты на три джекап-райга: Norve начнёт бурение трёх скважин в Западной Африке с декабря 2026 года, два других райга зафиксированы на Ближнем Востоке и в ЮВА. Суммарный бэклог превысил $1,2 млрд.
#oil#сделка#Узбекистан
1 мин 1

🛢️ Нефть и нефтепродукты↔️ Смешанный
Трамп: удары по российским НПЗ усугубили дефицит дизельного топлива в США, цены упали до 6,43 $/галлон
Трамп и Райт связали удары по российским НПЗ с дефицитом дизельного топлива в США, где цены упали до 6,43 $/галлон после пика в 6,52 $/галлон. Администрация рассматривает 90‑дневный запрет на экспорт дизтоплива, а блокировка Ормузского пролива усугубляет глобальные поставки.
#oil#цены#экспорт
1 мин 1
🛢️ Нефть и нефтепродукты📈 Бычий Важно 8/10
Иран угрожает ударами по энергоинфраструктуре региона, если не сможет продавать нефть
Иран требует снятия санкций и блокады за 7 дней за возобновление поставок через Гормуз (1/5 мировой нефти и газа). Трамп отказал, но обещает новые переговоры. ИРГК продолжает атаковать танкеры. Рынок ждёт эскалации рисков поставок.
#oil#экспорт#санкции
1 мин 1
🛢️ Нефть и нефтепродукты➡️ Нейтральный
Индия увеличила импорт нефти с Ближнего Востока до 3 млн барр/день, сократив поставки из России до 1,75 млн барр/день
В сентябре 2026 года Индия увеличила импорт нефти с Ближнего Востока до 3 млн барр/день, сократив поставки из России до 1,75 млн барр/день, при этом общий импорт вырос до 5,3 млн барр/день. Россия остаётся ключевым поставщиком, несмотря на угрозу американских пошлин до 100%.
#oil#цены#экспорт
1 мин 1
🚂 Транспорт, логистика и порты📈 Бычий Важно 7/10
Старые VLCC-тankеры стоят дороже новых: цена 150 млн $ против 130 млн $ на фоне роста фрахта до $1,2 млн/сутки
Цена 15-летнего VLCC-тankера превысила стоимость нового судна из‑за дефицита тоннажа и роста фрахтовых ставок до $1,2 млн/сутки. Активизация STS‑перевалки в Персидском заливе увеличила объёмы перевалки на 1,1 млн баррелей/сутки, что повышает транспортную часть цены нефти до 20‑40 %.
#Казахстан#logistics#цены
1 мин 0