Загрузка…
Новости рынка
Актуальная аналитика и события индустрии145 статей
Читаете рынок — торгуйте на нём
Бесплатно и без карты: котировки сырья, аналитика цен, доска объявлений и поиск контрагентов по СНГ. Регистрация занимает минуту.

🚂 Транспорт, логистика и порты📈 Бычий
Uni-Asia Group заказала второй хендисайз-балкер на японской верфи Imabari — поставка в 2029–2030 гг.
Uni-Asia Group расширяет программу новогостроения в Японии: заказан второй хендисайз-балкер 40 000 тнп на верфи Imabari Shipbuilding. Доставка — Q4 2029 – H1 2030. Цена не раскрыта. Заказ фиксирует спрос на региональный тоннаж для перевозки угля, зерна и руды.
#logistics#цены#экспорт
1 мин 2

🚂 Транспорт, логистика и порты📈 Бычий
Diana Shipping зафиксировала фрахт Capesize-судна m/v Florida за $30 500/сутки на 32–35,5 месяцев
Diana Shipping заключила 32–35,5-месячный тайм-чартер на Capesize m/v Florida (182 тыс тнв) с NYK по $30 500/сутки. Контракт начнётся во 2Q 2027, выручка — $29,28 млн. Флот — 36 судов, 4,1 млн тнв.
#logistics#экспорт#логистика
1 мин 2

🚂 Транспорт, логистика и порты📈 Бычий
Янцзыцзян Маритайм продал четверо булкеров, общий объём сделок за 9 месяцев достиг $500 млн
Yangzijiang Maritime продал 4 булкера по 40 000 двт с доставкой 2027–2028 гг. За 9 месяцев реализовано 12 судов на $500 млн. Покупатель и цена текущей сделки не раскрыты. Спрос на новые постройки поддерживает фрахтовые ставки сухогрузов.
#logistics#цены#экспорт
1 мин 3

🚂 Транспорт, логистика и порты📈 Бычий
Судостроение: заказы на 22 судна за неделю — VLCC по $122 млн, контейнеровозы по $80 млн, активные сделки на вторичке
За неделю оформлены заказы на 22 судна: 2 VLCC по $122 млн, 8 контейнеровозов 6 400 TEU по $80 млн, MR-танкеры, фидеры и PCTC с ammonia-ready/LNG. На вторичке 17 сделок: ADNOC закупил 5 VLCC за $116–125 млн, сухогрузы торгуются в диапазоне $11,75–39 млн. Рынок нового и б/у тонажа остаётся нагнетанным.
#logistics#экспорт#логистика
1 мин 1

🚂 Транспорт, логистика и порты📈 Бычий
Рынок судов: сухой груз стабилен, ADNOC закупил 5 VLCC за $597 млн с премией 14%
Недельный отчёт по оценке судов: сухой груз стабилен, 15-летний Supramax вырос на 1,9%. ADNOC L&S купил 5 VLCC за $597 млн с премией 14% к VV Value ($522,3 млн) на фоне дефицита танкеров из-за кризисов в проливе Ормуз и Красном море. Контейнерный сегмент без изменений.
#logistics#цены#логистика
1 мин 1
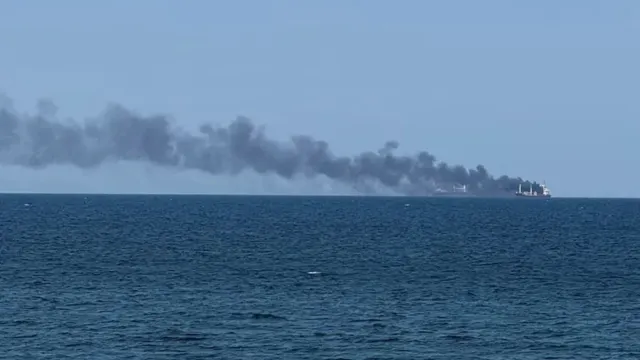
🚂 Транспорт, логистика и порты📉 Медвежий
Индийский сухогруз затонул в Красном море после атаки хуситов — угроза судоходству сохраняется
Индийский сухогруз затонул у берегов Йемена 5 августа после атаки хуситов. Инцидент в Красном море подчеркивает сохраняющиеся риски для судоходства по ключевому торговому коридору, через который проходит 12% мирового морского грузооборота, включая сырьевые материалы.
#logistics#цены#логистика
1 мин 5

🚂 Транспорт, логистика и порты📈 Бычий
Goldenport удвоил заказ ультрамаксов: заказано ещё два судна на 63,5 тыс. твп на сдачу в 2029 г.
Goldenport Shipmanagement заказала ещё два ультрамакса по 63,5 тыс. твп на верфи Nantong Xiangyu (Китай) на сдачу в 2029 г. Всего в программе теперь 4 судна; первые два заказаны в июне 2026 г. Рыночная цена оценивается в $33–35 млн за корпус.
#logistics#цены#сделка
1 мин 2

🚂 Транспорт, логистика и порты📈 Бычий
Волатильность фрахтовых ставок на сухогрузы упала при исторически высоких спотовых тарифах
Breakwave Advisors: волатильность фрахтов на сухогрузы коллапсировала, спотовые ставки держатся у исторических максимумов. Рынок сбалансирован, спрос на тоннаж устойчив.
#logistics#цены#логистика
1 мин 1

🚂 Транспорт, логистика и порты📉 Медвежий Важно 7/10
ВС РФ поразили более 80 судов в украинских портах и Черном море за июль
За июль ВС РФ поразили свыше 80 судов в украинских портах и Черном море. Уничтожены завод, сухогрузы и портовый терминал. Удар по логистике создает дефицит тоннажа и поднимает фрахт на экспортные маршруты АПК и металлургии.
#logistics#цены#экспорт
1 мин 3

🚂 Транспорт, логистика и порты📈 Бычий
Baltic Dry Index вырос на 111 пунктов до 2843 по итогам 3 августа
Baltic Dry Index 3 августа 2026 года вырос на 111 пунктов до 2843, отражая рост фрахтовых ставок на перевозку угля, зерна и железной руды. Индекс остаётся далеко от исторического максимума 11 793 (2008 г.), но значительно выше минимума 290 пунктов (2016 г.).
#logistics#цены#логистика
1 мин 2

🚂 Транспорт, логистика и порты➡️ Нейтральный
Himalaya Shipping перевела два ньюкаслмакса на фиксированный фрахт $51 200/сутки
Himalaya Shipping зафиксировала фрахт двух ньюкаслмаксов на $51 200/сутки до конца 2026 года. Объём сделки $15,7 млн. Суда сохраняют скраббер-преимущества. Шаг снижает волатильность доходов владельца в сезонном спаде сухогрузного рынка.
#logistics#логистика#сделка
1 мин 1

⚙️ Металлургия и металлоторговля📈 Бычий Важно 8/10
Индия стала чистым импортером железной руды: импорт вырос до 12,1 млн т при падении экспорта на 48% к 27 млн т
Индия в 2025 г. стала чистым импортером железной руды: экспорт упал к 27 млн т (-48% от 2020 г.), импорт вырос до 12,1 млн т. Драйвер — выплавка стали 160 млн т (CAGR 10%), опережающая добычу руды. К 2030–31 г. цель — 255 млн т стали, что закрепит структурный дефицит сырья и усилит морской спрос на капсайзах из Бразилии.
#metals#экспорт#импорт
1 мин 3