Загрузка…
Новости рынка
Актуальная аналитика и события индустрии97 статей
Читаете рынок — торгуйте на нём
Бесплатно и без карты: котировки сырья, аналитика цен, доска объявлений и поиск контрагентов по СНГ. Регистрация занимает минуту.
🚂 Транспорт, логистика и порты📈 Бычий
Контейнерный рынок России вырос на 6 % за 9 мес. 2026 г., активность в судостроении и портовой инфраструктуре
Контейнерный рынок России вырос на 6 % за 9 мес. 2026 г., достигнув 5,3 млн TEU. Порты расширяют инфраструктуру: дноуглубление в Корсаке – 1,5 млн куб. м, расширение гавани – 6,04 га. Судоремонт активен: 63 контракта на строительство судов, новые доки для рыбопромыслового флота. VLSFO растёт в Балтике и Дальнем Востоке.
#logistics#цены#логистика
4 дня назад
1 мин 1
🚂
🚂 Транспорт, логистика и порты↔️ Смешанный
Бункерное топливо в Европе и Африке: цены упали, поставки ограничены, сроки доставки 5–15 дней
В портах Северной Европы и Африки наблюдается ограниченная доступность бункерного топлива, а цены на B100 и LSMGO колеблются. По данным ENGINE, B100 в Роттердаме упал до $1 182/т, в то время как LSMGO держится на уровне $1 447/т. Поставщики требуют от 5 до 15‑дневных сроков доставки.
#logistics#цены#экспорт
5 дней назад
1 мин 1
🚂
🚂 Транспорт, логистика и порты➡️ Нейтральный
Alkagesta приобретает турецкую бункерную флоту из Energy Petrol
Malta‑based trader Alkagesta расширяет свой бизнес, приобретая турецкого поставщика морского топлива Energy Petrol и восемь судов бункерной флоты. Сделка укрепит позиции компании в логистике и поставках бункера, открывая новые возможности для вертикальной интеграции.
#logistics#цены#логистика
8 дней назад
1 мин 0
🚂
🚂 Транспорт, логистика и порты📈 Бычий
Супертайфун Чампи с ветром 230 км/ч остановил бункеровку на внешних рейдах Чжоушаня
Супертайфун Чампи с ветром до 230 км/ч остановил бункеровку на внешних рейдах Тяочжоумэнь и Сячжимэнь порта Чжоушань. Операции продолжаются на защищённых рейдах, но сроки поставок судового топлива VLSFO, LSMGO и HSFO уже достигают 11 дней на фоне дефицита предложения.
#logistics#логистика#сделка
14 дней назад
1 мин 0
🛢️
🛢️ Нефть и нефтепродукты📈 Бычий
Сингапурские запасы топочного мазута снизились на 7% несмотря на рост чистого импорта
В октябре запасы топочного мазута в Сингапуре упали на 7% до 18,36 млн баррелей, несмотря на рост чистого импорта на 12%. Средние дистилляты выросли на 1,40 млн баррелей, а сроки поставки бункерного топлива увеличились из-за задержек грузов.
#oil#экспорт#импорт
15 дней назад
1 мин 2
🛢️ Нефть и нефтепродукты📈 Бычий
Стабильный спрос на бункерное топливо подтверждён: 41,4 млн т в Сингапуре
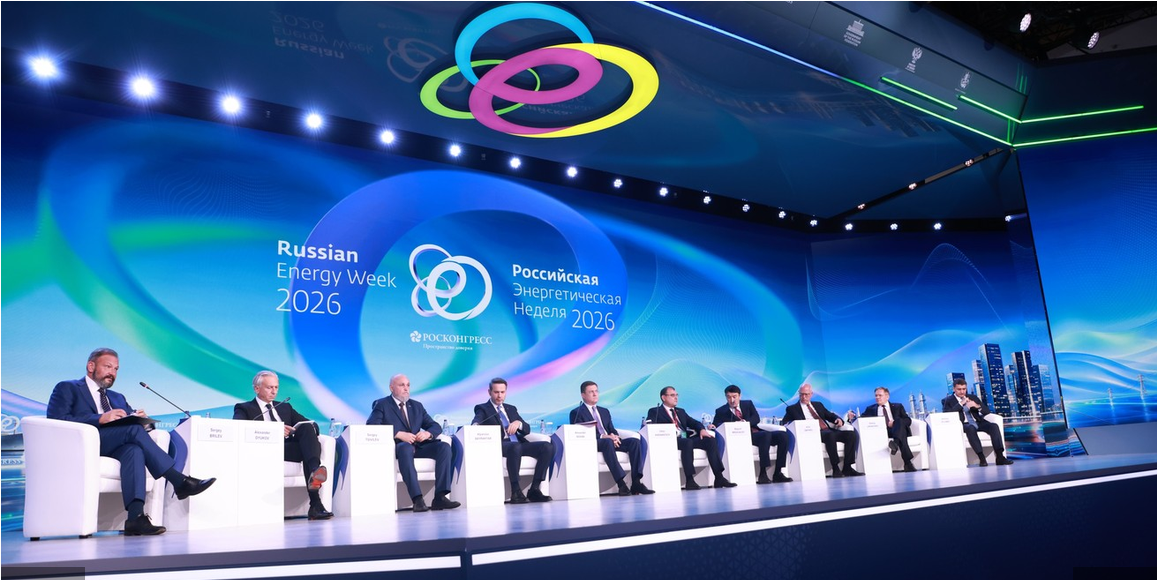
Заместитель председателя правительства России Александр Новак подтвердил, что спрос на нефтяное топливо в морском транспорте останется стабильным. В январе‑сентябре 2026 года в Сингапуре поставлено 41,4 млн тонн бункерного топлива, в то время как СПГ – 0,5 млн тонн, а метанол – 6,3 тыс. тонн.
#oil#экспорт#логистика
17 дней назад
1 мин 3

🚂 Транспорт, логистика и порты📈 Бычий
Американские порты сообщают о напряженной доступности бункерного топлива из-за штормов и роста спроса
Американские порты сообщают о напряженной доступности бункерного топлива: в Хьюстоне сроки поставки HSFO и VLSFO достигают 6-8 дней, штормы в Мексиканском заливе с порывами ветра до 42 узлов и волнами до 2,4 м вызывают задержки отгрузок, а в Латинской Америке и Карибском регионе сохраняются ограничения и рост lead time до недели и более.
#logistics#экспорт#логистика
19 дней назад
1 мин 0

🛢️ Нефть и нефтепродукты📈 Бычий
Запасы нефтепродуктов в Фуджейре упали на 9,9% до 6,825 млн баррелей за неделю
Запасы нефтепродуктов в порту Фуджейра упали на 9,9% до 6,825 млн баррелей за неделю, закончившуюся 12 октября 2026 года, при этом тяжёлые дистилляты снизились на 30%. Снижение фиксируется третий week подряд, что может поддержать цены на топливо в регионе.
#oil#цены#логистика
19 дней назад
1 мин 0
🚂
🚂 Транспорт, логистика и порты↔️ Смешанный
МОРО ищет компромисс по Net-Zero Framework: стоимость «зелёного» метанола в 2,4 раза выше ВНС
МОРО приближается к компромиссу по Net-Zero Framework: консенсус есть по техническим порогам углеродоёмкости топлива, споры идут об углеродном ценообразовании. «Зелёный» метанол в 2,4 раза дороже ВНС ($48,54/ГДж против $20,15/ГДж в Сингапуре). США против обязательных платежей, судовладельцы за глобальные правила.
#logistics#цены#нефть
19 дней назад
1 мин 0

🚂 Транспорт, логистика и порты📈 Бычий
В Европе и Африке отмечается дефицит бункерного топлива: сроки поставок достигают 10‑15 дней
В октябре 2026 года бункерное топливо в портах АRA, Гибралтара и африканских терминалов остаётся в дефиците: независимые запасы топлива выросли на 6%, а сроки поставок достигают 10‑15 дней из‑за погодных ограничений и роста спроса.
#logistics#экспорт#импорт
20 дней назад
1 мин 0
🛢️
🛢️ Нефть и нефтепродукты↔️ Смешанный
Пулинг FuelEU Maritime обвалился на €21,7/т CO2e: LBM и B100 теряют конкурентное преимущество
Оценочные значения пулинга FuelEU Maritime рухнули на €21,7/т CO2e до €86,9/т CO2e, лишив LBM и B100 конкурентного преимущества. В Роттердаме LBM подорожал на $205–214/т, но пулинговое значение упало на $74–87/т. B100 перевернулся из премии к HSFO в дисконт $24/т. Конвенциональное топливо (VLSFO, HSFO, LSMGO) показало рост $38–102/т. В Сингапуре B100 вырос на $30/т, LNG — на $25–30/т. Голландские
#oil#цены#логистика
20 дней назад
1 мин 1

🚂 Транспорт, логистика и порты📈 Бычий
Дефицит бункерного топлива в Азии: сроки поставки VLSFO в Сингапуре выросли до 18 дней
Рынок бункерного топлива в Азиатско-Тихоокеанском регионе остается дефицитным: в Сингапуре лид-тайм VLSFO вырос до 11–18 дней, в Южной Корее — до 7–10 дней, в Японии спотовые предложения практически отсутствуют. Единственным регионом со здоровой доступностью остается Индонезия (2–3 дня). Погодные риски в Корее и неопределенность с ноябрьскими аллокациями в Японии усугубляют перспективы.
#logistics#экспорт#импорт
20 дней назад
1 мин 1