Загрузка…
Новости рынка
Актуальная аналитика и события индустрии70 статей
Читаете рынок — торгуйте на нём
Бесплатно и без карты: котировки сырья, аналитика цен, доска объявлений и поиск контрагентов по СНГ. Регистрация занимает минуту.
🚂
🚂 Транспорт, логистика и порты↔️ Смешанный
Рост цен на Brent и сталь в субконтиненте, но неопределенность из‑за инцидентов в Персидском заливе
В неделе 44 2026 г. цены на Brent выросли выше $117 за баррель, а сталь в Индии поднялась до INR 43 300. Несмотря на рост спроса, инциденты в Персидском заливе усиливают неопределённость в фрахтовом рынке. Анализ динамики BDI, Capesize, Panamax и Supramax, а также цен на сталь в Бангладеш, Пакистане и Китае.
#logistics#цены#логистика
4 дня назад
1 мин 2
🚂
🚂 Транспорт, логистика и порты↔️ Смешанный
Конгресс в Аравийском заливе: Фуджайра занимает 28 % от 265 ожидающих судов
Фуджайра, крупнейший порт Аравийского залива, удерживает 28 % от 265 ожидающих судов, преимущественно Supramax. Конгресс в регионе вырос на 75 % по сравнению с 2025 г. Фрахтовые индексы BCI, C5TC и BDI демонстрируют смешанные тенденции, Capesize восстанавливается, Panamax падает. Ожидается стабильность в ближайшую неделю.
#logistics#экспорт#логистика
5 дней назад
1 мин 2
🚂 Транспорт, логистика и порты➡️ Нейтральный
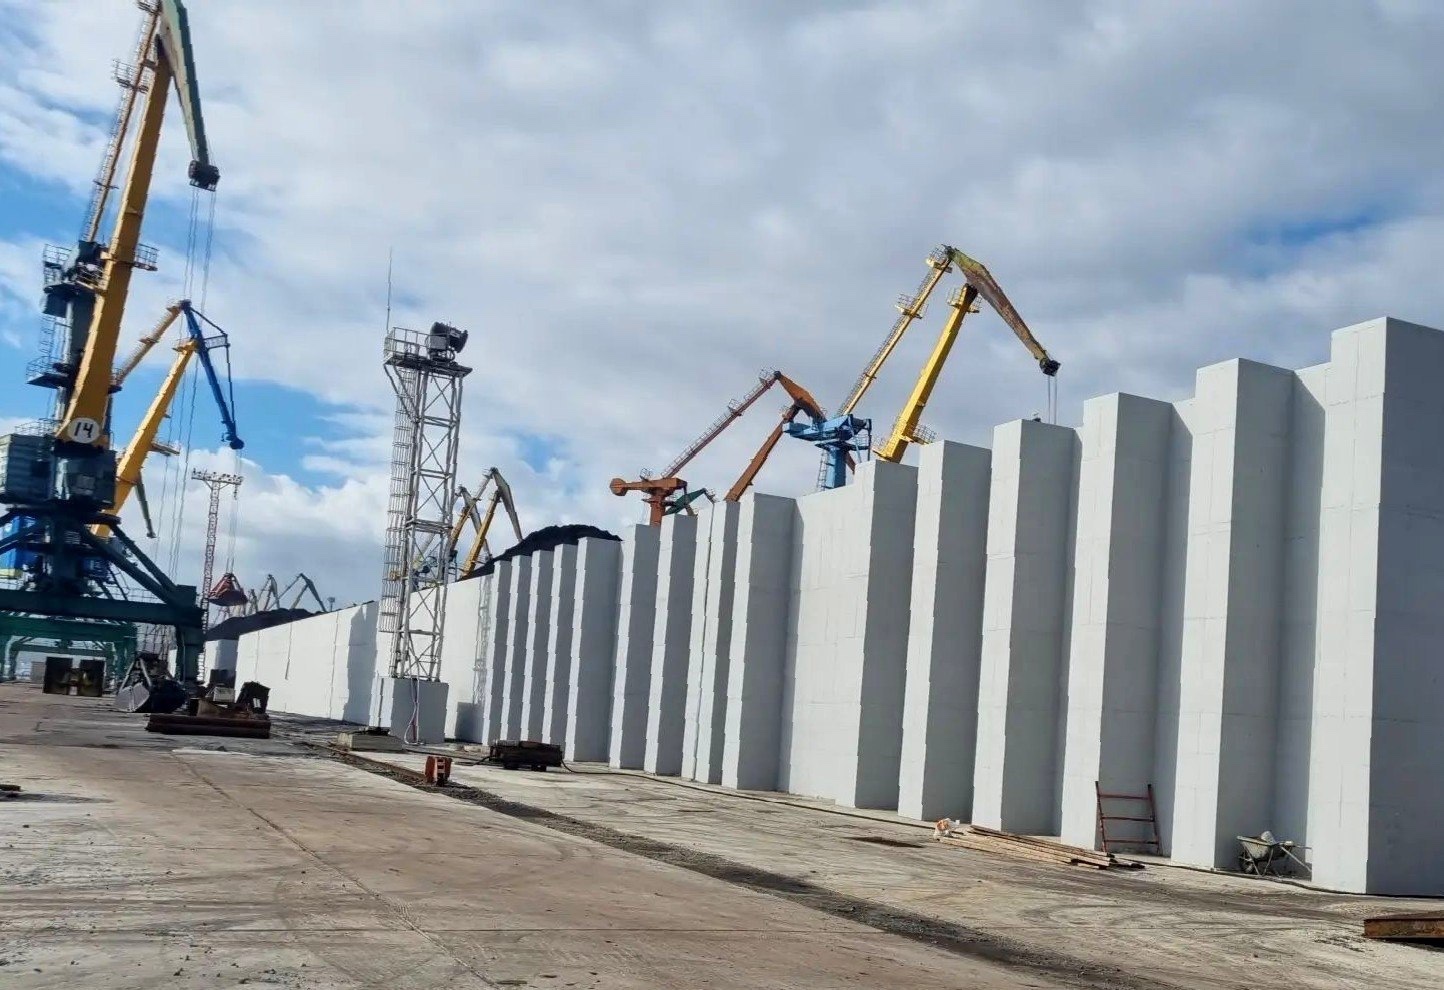
Находкинский МТП завершил строительство 365‑метровой защитной стены: 8‑метровая конструкция повышает безопасность складов
Находкинский морской торговый порт завершил строительство 365‑метровой подпорной защитной стены высотой 8 м, используя 425 тонн арматуры и 4 130 м³ бетона. Новая конструкция повышает безопасность складов сыпучих грузов и поддерживает стабильную работу порта, способного обрабатывать более 10 млн т грузов в год.
#logistics#производство#логистика
8 дней назад
1 мин 1
🚂
🚂 Транспорт, логистика и порты➡️ Нейтральный
Стабилизация ставок сухого булька: рынки Capesize, Panamax и Handysize показывают смешанные движения в октябре 2026 года
Октябрь 2026 года в сухом бульк-рынке отражает умеренную динамику: Capesize и Panamax удерживают стабильные ставки, Handysize демонстрирует рост, а региональные рынки в Атлантике и Тихом океане показывают колебания спроса.
#logistics#экспорт#логистика
9 дней назад
1 мин 0
🚂
🚂 Транспорт, логистика и порты↔️ Смешанный
Индекс фрахта восстановился, цены на нефть выросли – неопределенный прогноз утилизации сухого груза
Индекс сухого груза (BDI) восстановил позиции, поднявшись с 2 545 до 2 693, в то время как цены на Brent и WTI выросли до 115 $ и 100 $ за баррель. Рост нефтяных цен и продолжающиеся риски в Персидском заливе создают неопределенность для владельцев bulkers, а рынок вторичного ремонта остаётся в ожидании.
#logistics#цены#экспорт
10 дней назад
1 мин 1
🚂
🚂 Транспорт, логистика и порты↔️ Смешанный
Baltic Dry Index падает до 3‑месячного минимума, ставки Capesize и Panamax снижаются на 2–3 %
Baltic Dry Index упал до 2 515 points, его самый низкий уровень с 30 June, отмечая десятый подряд спад. Ставки Capesize и Panamax также снизились на 2–3 %, отражая слабый спрос на железную руду и избыточное предложение судов. Основной индекс упал на 14 % за неделю, продлевая серию потерь до трех последовательных недель.
#logistics#цены#логистика
18 дней назад
1 мин 1
🚂
🚂 Транспорт, логистика и порты📉 Медвежий
Балтийский сухой индекс (BDI) упал на 4,6% до 2 545 пунктов — минимум с 30 июня
Baltic Dry Index обновил минимум с июня, упав на 4,6% до 2 545 пунктов за девятую сессию подряд. Capesize-индекс рухнул на 8,5% до 3 322 пункта (минимум с апреля), Panamax — на 2,2% до 2 356. Снижение фрахтов на крупных судах отражает ослабление спроса на перевозку железной руды, угля и зерна.
#logistics#цены#логистика
19 дней назад
1 мин 1

🚂 Транспорт, логистика и порты📉 Медвежий
Уменьшение потоков стали в Черноморском регионе и рост рисков для судоходства
В 2026 году потоки стали в Черноморском регионе сократились до 31 000 т в России и 62 940 т в Украине, в то время как страховые премии за военные риски выросли до 0,6–1,0 %. Эти изменения оказывают давление на тарифы Capesize, Handysize и Supramax, заставляя компании пересматривать маршруты и страховые стратегии.
#logistics#цены#экспорт
20 дней назад
1 мин 1

🚂 Транспорт, логистика и порты📈 Бычий
Ставки фрахта на балкеры выросли на 7–21% в сентябре: Capesize достигли $52,7 тыс/сутки
В сентябре 2026 года ставки спотового фрахта на балкеры выросли по всем сегментам: Capesize +21,4% до $52,7 тыс/сутки, Panamax +7,1% до $21,4 тыс, Supramax +7,6% до $19,9 тыс, Handysize +9,5% до $17,2 тыс. Индекс BDI увеличился на 15,5% до 3 408 пунктов. Рост фрахта повышает логистические издержки экспортеров угля, руды и зерна.
#logistics#цены#экспорт
20 дней назад
1 мин 2
🚂
🚂 Транспорт, логистика и порты↔️ Смешанный
Сухой груз: флот вырос на 3% в год, но заказы на 2027 год — 52 млн твп при росте торговли 1,7%
Флот сухогрузов растёт 3% в год, но заказы удвоились до 15% от флота. На 2027 год запланировано 52 млн твп поставок при росте торговли всего 1,7%. 12,8% судов старше 20 лет создают потенциал утилизации, который может смягчить перепредложение. Бокситы (+7,3%) — главный драйвер спроса.
#logistics#экспорт#логистика
26 дней назад
1 мин 2
🚂
🚂 Транспорт, логистика и порты↔️ Смешанный
Экспорт угля из США в Китай достиг 918 тыс т за январь‑сентябрь 2026 г.
Экспорт угля из США в Китай вырос до 918 364 т за январь‑сентябрь 2026 г., однако доля Китая в поставках остаётся ниже уровня 2024 года, а фрахтовые индексы BDI и Capesize демонстрируют недельное снижение.
#logistics#цены#экспорт
27 дней назад
1 мин 2
🚂
🚂 Транспорт, логистика и порты↔️ Смешанный
Baltic Dry Index растёт на 0,3 % благодаря Capesize, но недельный спад продолжает держать рынок в напряжении
Индекс Baltic Dry Bulk Freight Index вырос на 0,3 % благодаря Capesize, но за неделю упал на 8,1 %. Capesize индекс поднялся до 5 042, а Panamax упал до 2 372. Средняя прибыль Capesize выросла до 42 228 $, а Panamax снизилась до 21 349 $ – сигнал о умеренном давлении на рынок фрахта.
#logistics#цены#логистика
04.10.2026
1 мин 0