Загрузка…
Новости рынка
Актуальная аналитика и события индустрии18 статей
Читаете рынок — торгуйте на нём
Бесплатно и без карты: котировки сырья, аналитика цен, доска объявлений и поиск контрагентов по СНГ. Регистрация занимает минуту.
🚂
🚂 Транспорт, логистика и порты↔️ Смешанный
Xeneta: объём предложенной мощности на маршрутах через Красное море удвоился за шесть недель
К 5 октября 2026 года недельная мощность контейнерных линий через Bab el-Mandeb достигла 448 273 TEU, удвоившись за шесть недель. Одновременно растёт число аннулированных рейсов и меняются спотовые ставки на ключевых направлениях.
#logistics#производство#логистика
18 дней назад
1 мин 1
🚂
🚂 Транспорт, логистика и порты📉 Медвежий Важно 7/10
Xeneta: глобальная надежность контейнерных линий упала до 27% в конце Q3 2026, задержки выросли до 6 дней
Xeneta фиксирует крах надежности контейнерных перевозок в сентябре 2026: глобальная своевременность 27%, средняя задержка 6 суток. Far East — Europe всего 4% on-time при задержке 9,9 суток. Спот China — USWC $7 717/FEU (+8% за месяц). Все перевозчики на антирекордах задержек за год. Сингапур удваивает очереди. Единственный позитив — южные американские маршруты.
#logistics#цены#экспорт
19 дней назад
1 мин 2

🚂 Транспорт, логистика и порты↔️ Смешанный
Спотовые ставки Азия–Европа упали на 43% с июля, но задержки поставок остаются критическими — 9,9 дней в среднем в сентябре
Спотовые фрахты Азия–Европа упали на 43% с июля до $3 702/FEU, но надежность расписаний упала до 27%: только 4% судов прибывают вовремя, задержки — до 9,9 дней. Возврат через Суэц (рост тоннажа 54% г/г) расширил вместимость, но заторы в Шанхае и Нинбо нивелируют выигрыш. Итальянские порты теряют объемы (−5,9% в I кв.). Импортерам нужно считать полную стоимость цепочки, а не только океанский фрахт.
#logistics#цены#экспорт
20 дней назад
1 мин 4
🚂
🚂 Транспорт, логистика и порты📉 Медвежий Важно 7/10
Фрахтовые ставки Азия–Европа упали на 32–43% с июля, но надежность доставки — 6%: отчёт Sogese
Sogese: фрахт Азия–Европа упал на 32–43% с июля (Шанхай–Генуа $3 696/FEU, Шанхай–Роттердам $3 337), но пунктуальность — всего 6%. Возврат через Суэц добавляет 22 тыс. TEU/нед на Средиземноморье, бланк-сейлинги (6 на след. неделе) не покрывают избыток. Грузовладельцам: бронировать по текущим ставкам, планировать запас на 8+ дней задержки, не фиксировать ставки Средиземноморья на >3 мес.
#logistics#цены#импорт
22 дня назад
1 мин 3
🚂
🚂 Транспорт, логистика и порты📈 Бычий
Снижение тарифов на контейнерные перевозки: выгода для европейских экспортеров в сезон тендеров
Снижение спотовых тарифов на контейнерные перевозки из Восточной Азии в Европу до 43 % в Средиземноморье и 34 % в Северной Европе открывает выгодные условия для европейских экспортеров в сезон тендеров. Тарифы на Тихий океан также демонстрируют первый спад, что может снизить расходы на транспортировку.
#logistics#цены#экспорт
26 дней назад
1 мин 2

🚂 Транспорт, логистика и порты➡️ Нейтральный
Фрахтовые ставки в США достигли пика после кризиса Хормуз – но коллапс не ожидается
Фрахтовые ставки в США достигли пика после кризиса Хормуз, но дальнейшее падение цен не ожидается. По данным Xeneta, ставки на рейсы из Восточного Китая в США выросли на 344% по сравнению с февралем, но прогнозируется умеренное снижение в оставшейся части 2026 года.
#logistics#цены#логистика
04.10.2026
1 мин 0
🚂 Транспорт, логистика и порты📈 Бычий
FESCO открыла контейнерный маршрут Краснодарский край – Китай через Владивосток, ожидая роста перевозок до 700 тыс. TEU
FESCO запустила контейнерный маршрут Краснодарский край – Китай через Владивосток, порт Провидения планирует 700 тыс. TEU трансшипмента, а РОСАТОМ/FESCO инвестируют 8 млрд в терминалы Калининграда amid shifts in air freight and Rhine lows.
#logistics#логистика#сделка
02.10.2026
1 мин 2
🚂 Транспорт, логистика и порты↔️ Смешанный
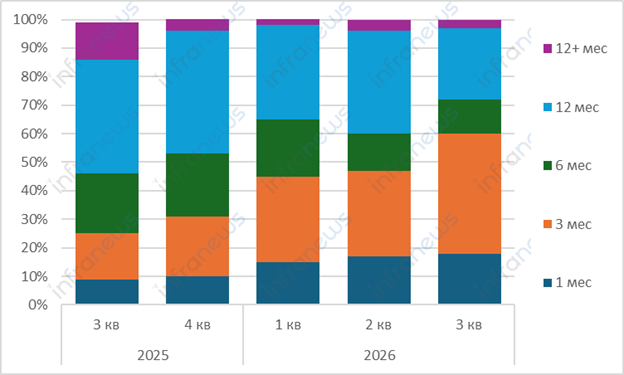
Рынок авиафрахта перешёл на краткосрочные контракты – Xeneta
Xeneta сообщила, что в октябре 2026 года рынок авиафрахта перешёл на краткосрочные контракты, усиливая гибкость, но повышая ценовую волатильность. В то же время РОСАТОМ/FESCO инвестирует 8 млрд руб. в терминалы Калининграда, а проект Москва – Минск переходит к практической фазе, открывая новые мультимодальные возможности.
#logistics#логистика#сделка
02.10.2026
1 мин 1
🚂
🚂 Транспорт, логистика и порты↔️ Смешанный
Xeneta: Фрахты Азия–США выросли на 18–31% с июля, в Европу упали до 38% — к октябрю возможен разворот тренда
Xeneta фиксирует растущую разницу контейнерных фрахтов: с 1 июля ставки Азия–США выросли на 18–31% (до $11 445/FEU на Восток США), а Азия–Европа упали на 29–38% (до $3 945/FEU в Северную Европу). К октябрю ожидается пауза в трендах, что усложняет подготовку к контрактным тендерам 2027 года.
#logistics#цены#логистика
25.09.2026
1 мин 3

🚂 Транспорт, логистика и порты📈 Бычий Важно 7/10
Спред ставок на контейнерные перевозки между Восточным и Западным побережьем США достиг $3 334 за FEU
Спотовые ставки на контейнерные перевозки из Азии в США продолжают расти, при этом разрыв между Восточным и Западным побережьем достиг $3 334 за FEU. Аналитики рекомендуют грузоотправителям рассматривать Западное побережье для экономии, а также учитывать европейский опыт переговоров.
#logistics#цены#импорт
21.08.2026
1 мин 1

🚂 Транспорт, логистика и порты➡️ Нейтральный
Стабильность спот‑цены на морские контейнеры: Xeneta фиксирует паузу перед пиковым сезоном
Согласно последнему обновлению Xeneta, спот‑цены на морские контейнерные перевозки остаются стабильными в преддверии пикового сезона. Капиталы готовы к расширению, но спрос пока ограничен, особенно в маршрутах Far East–US East Coast, где тарифы держатся на высоком уровне.
#logistics#цены#производство
31.07.2026
1 мин 0

🚂 Транспорт, логистика и порты📉 Медвежий
Контейнерные фрахты из Азии продолжают снижаться: -1% на ключевых маршрутах за неделю по данным Xeneta
Спотовые фрахты на контейнерных линиях из Дальнего Востока снизились на 1% за неделю к 24 июля: на Западное побережье США — $6 225/FEU, на Северную Европу — $5 212/FEU. По сравнению с февралем ставки всё ещё выше на 96–234%. Перевозчики вводят надбавки из-за роста бункера, но фундаментальное давление растущей вместимости и слабого спроса сохраняется.
#logistics#цены#производство
24.07.2026
1 мин 2