Загрузка…
Новости рынка
Актуальная аналитика и события индустрии87 статей
Читаете рынок — торгуйте на нём
Бесплатно и без карты: котировки сырья, аналитика цен, доска объявлений и поиск контрагентов по СНГ. Регистрация занимает минуту.
🚂
🚂 Транспорт, логистика и порты↔️ Смешанный
Стоимость зеленого топлива для судов остается высокой: цены на метанол втрое выше обычного топлива
Цены на зеленое бункерное топливо остаются значительно выше традиционного: метанол втрое дороже 0,5%-сернистого мазута. Выросли абсолютные выбросы судоходства в 2025 году, спрос на экологичные перевозки падает из‑за высоких цен и слабого регулирования.
#logistics#цены#производство
01.10.2026
1 мин 1
🚂
🚂 Транспорт, логистика и порты📈 Бычий
ВАЛЕ заказывает судна на этаноле: гибкость топлива как стратегия декарбонизации к 2029 году
ВАЛЕ и Shandong Shipping строят 2+ судна Guaibamax на этаноле с роторными парусами (доставка 2029 г.). Грузовладелец также изучает конвертацию метаноловых судов в три-топливные. Этанол выигрывает от зрелой инфраструктуры биотоплива и технологической близости к метанолу, что дает судовладельцам гибкость при неопределенности FuelEU Maritime. Требуется отдельная техническая оценка из-за отличий в эне
#logistics#цены#экспорт
28.09.2026
1 мин 2
🚂 Транспорт, логистика и порты➡️ Нейтральный
В Пекине создан международный альянс «зеленых» судоходных коридоров: 45 учредителей из 12 стран
В Пекине запущен Международный альянс «зеленых» судоходных коридоров (IGSCA) — 45 учредителей из 12 стран, включая COSCO, CMA CGM, China Energy Engineering Group и Shanghai International Port Group. Альянс унифицирует стандарты «зеленых» судов, топлива и портов, создаст систему сертификации эко-топлива и координирует упрощение перевозок. Решение ускорит декарбонизацию морской логистики, критичной
#logistics#экспорт#логистика
25.09.2026
1 мин 1
🚂
🚂 Транспорт, логистика и порты➡️ Нейтральный
МОРСКОЙ КОМИТЕТ IMO УТВЕРДИЛ ОБНОВЛЁННЫЕ ПРАВИЛА ДЛЯ МЕТАНОЛА КАК ТОПЛИВА И НАЧАЛ РАЗРАБОТКУ НОРМ ДЛЯ УГЛЕЗАХВАТА НА БОРТУ
IMO CCC 12 завершил ревизию правил для метаноловых судов: больше гибкости по танкам, новая вентиляция, нормы бункеровки и СИЗ. Запущена разработка гайдлайнов для углеродного захвата на борту (OCCS) к 2028 г. Утверждены новые графика IMSBC для 6 грузов, включая сподумен и загрязнённые грунты. Поправки к IMDG по литий-ионным и натрий-ионным батареям ждут принятия в 2028 г.
#logistics#экспорт#санкции
25.09.2026
1 мин 2
🚂
🚂 Транспорт, логистика и порты↔️ Смешанный
Судоходство: переход на нулевые выбросы под угрозой из-за неопределённости IMO, но технологии растут
Отчёт Global Maritime Forum фиксирует технологический прорыв в судоходстве (аммиак, метанол, рост портов), но предупреждает: неопределённость политики МОР и провал NZF привели к спаду заказов нулевых судов (с 9,5% до 5,7%) и падению зелёного финансирования ($3,4→3,0 млрд). Ключевой триггер — принятие NZF на МОР в декабре 2026 г.
#logistics#цены#производство
24.09.2026
1 мин 3
🔥 Газ, СПГ и нефтехимия➡️ Нейтральный
Gastech 2026: газ остаётся ключевым топливом malgré геополитической неопределённости
На Gastech 2026 в Бангкоке собрались десятки тысяч специалистов из более 150 стран, обсудив геополитическую фрагментацию рынков, роль СПГ как топлива будущего и необходимость совместного финансирования декарбонизации газовой инфраструктуры.
#gas#цены#инфраструктура
23.09.2026
1 мин 0
🚂
🚂 Транспорт, логистика и порты↔️ Смешанный
GCMD и BCG: для перехода флота на альтернативное топливо нужен углеродный штраф $700/т CO₂ — текущих $380 недостаточно
Исследование GCMD и BCG показывает: текущий проект ИМО с углеродным штрафом $380/т CO₂ не сделает альтернативное судовное топливо конкурентоспособным к 2050 г. При повышении ставки до $700/т доля новых видов топлива достигнет 61%. Ключевой барьер — цена водорода (54–60% затрат на метанол/аммиак).
#logistics#цены#производство
18.09.2026
1 мин 1

🚂 Транспорт, логистика и порты↔️ Смешанный Важно 7/10
При цене углерода USD 700/tCO2e новые топлива могут обеспечить 61% энергопотребления мирового флота к 2050 году
Аналитики GCMD и BCG показали, что при текущей цене углерода IMO в USD 380/tCO2e доля метанола в энергопотреблении мирового флота к 2050 году составит лишь 2%, тогда как при росте цены до USD 700/tCO2e новые топлива могут обеспечить до 61% потребления. Стоимость e‑метанола и e‑аммиака остаётся близкой, а их конкурентоспособность зависит от цены водорода и биогенного CO2.
#logistics#цены#импорт
17.09.2026
1 мин 0
🔥 Газ, СПГ и нефтехимия📉 Медвежий
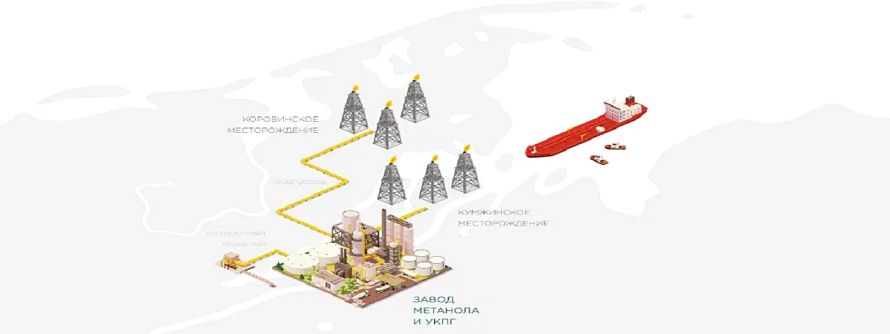
Зарубежнефть приобрела газовые активы РусХима в НАО с запасами 200 млрд м3 газа
Зарубежнефть купила у РусХима газовые активы в НАО с суммарными запасами 200 млрд м3 газа и стоимостью СН Инвест 7,5 млрд руб, что может увеличить будущее предложение на рынке и оказать понижательное давление на цены.
#gas#цены#экспорт
17.09.2026
1 мин 1

🚂 Транспорт, логистика и порты📈 Бычий
Wooyang Shipping заказала четыре сухогруза Newcastlemax на $430 млн для Vale с поставкой в 2029‑2030 гг.
Wooyang Shipping заказала четыре сухогруза Newcastlemax у New Times Shipbuilding на $430 млн для Vale. Суда дедвейтом 210 000 дwt будут поставлены в 2029‑2030 гг. и смогут работать на этаноле, метаноле и топливном мазуте.
#logistics#цены#экспорт
16.09.2026
1 мин 3

🚂 Транспорт, логистика и порты➡️ Нейтральный
Биотопливо для судов доступно сейчас, но рост ограничен дефицитом сырья
В июле 2026 года продажи биобункерного топлива в Сингапуре упали до 39 000 т, менее 1 % от общего объёма bunkering‑продаж. Премии на B24 и B30 составляют $232–$293/т, но рост ограничен дефицитом устойчивого сырья, что влияет на финансирование новых проектов и сохраняет умеренные цены.
#logistics#цены#экспорт
15.09.2026
1 мин 4

🧪 Химия и удобрения📈 Бычий
НЗМУ и China Chengda Engineering подписали контракт на строительство аммиачно-карбамидного комплекса мощностью 1,8 млн тонн метанола в год
НЗМУ и China Chengda Engineering подписали контракт на строительство аммиачно-карбамидного комплекса в Приморском крае. Мощность метаноловой первой очереди — 1,8 млн т/год, инвестиции первой очереди составляют 220 млрд рублей.
#chemistry#производство#сделка
09.09.2026
1 мин 2