Загрузка…
Новости рынка
Актуальная аналитика и события индустрии29 статей
Читаете рынок — торгуйте на нём
Бесплатно и без карты: котировки сырья, аналитика цен, доска объявлений и поиск контрагентов по СНГ. Регистрация занимает минуту.

🌾 Зерно, масличные и АПК📈 Бычий
Мурманский балкерный терминал увеличил экспорт аммофоса на 16,4 % за 9 мес. 2026 г.
Мурманский балкерный терминал (МБТ) за первые 9 месяцев 2026 г. увеличил экспорт азотно‑фосфорного удобрения на 16,4 % до 1,12 млн т, сократил время выгрузки вагонов с 45 до 25 мин и повысил скорость погрузки до 1,4 тыс т/ч. Это подтверждает растущий спрос, особенно в Бразилии, и усиливает позиции МБТ как северной экспортной площадки.
#agro#экспорт#производство
8 дней назад
1 мин 2
🚂
🚂 Транспорт, логистика и порты➡️ Нейтральный
Стабилизация ставок сухого булька: рынки Capesize, Panamax и Handysize показывают смешанные движения в октябре 2026 года
Октябрь 2026 года в сухом бульк-рынке отражает умеренную динамику: Capesize и Panamax удерживают стабильные ставки, Handysize демонстрирует рост, а региональные рынки в Атлантике и Тихом океане показывают колебания спроса.
#logistics#экспорт#логистика
9 дней назад
1 мин 0

🚂 Транспорт, логистика и порты📉 Медвежий
Уменьшение потоков стали в Черноморском регионе и рост рисков для судоходства
В 2026 году потоки стали в Черноморском регионе сократились до 31 000 т в России и 62 940 т в Украине, в то время как страховые премии за военные риски выросли до 0,6–1,0 %. Эти изменения оказывают давление на тарифы Capesize, Handysize и Supramax, заставляя компании пересматривать маршруты и страховые стратегии.
#logistics#цены#экспорт
20 дней назад
1 мин 1

🚂 Транспорт, логистика и порты📈 Бычий
Ставки фрахта на балкеры выросли на 7–21% в сентябре: Capesize достигли $52,7 тыс/сутки
В сентябре 2026 года ставки спотового фрахта на балкеры выросли по всем сегментам: Capesize +21,4% до $52,7 тыс/сутки, Panamax +7,1% до $21,4 тыс, Supramax +7,6% до $19,9 тыс, Handysize +9,5% до $17,2 тыс. Индекс BDI увеличился на 15,5% до 3 408 пунктов. Рост фрахта повышает логистические издержки экспортеров угля, руды и зерна.
#logistics#цены#экспорт
20 дней назад
1 мин 2
🌾 Зерно, масличные и АПК📈 Бычий
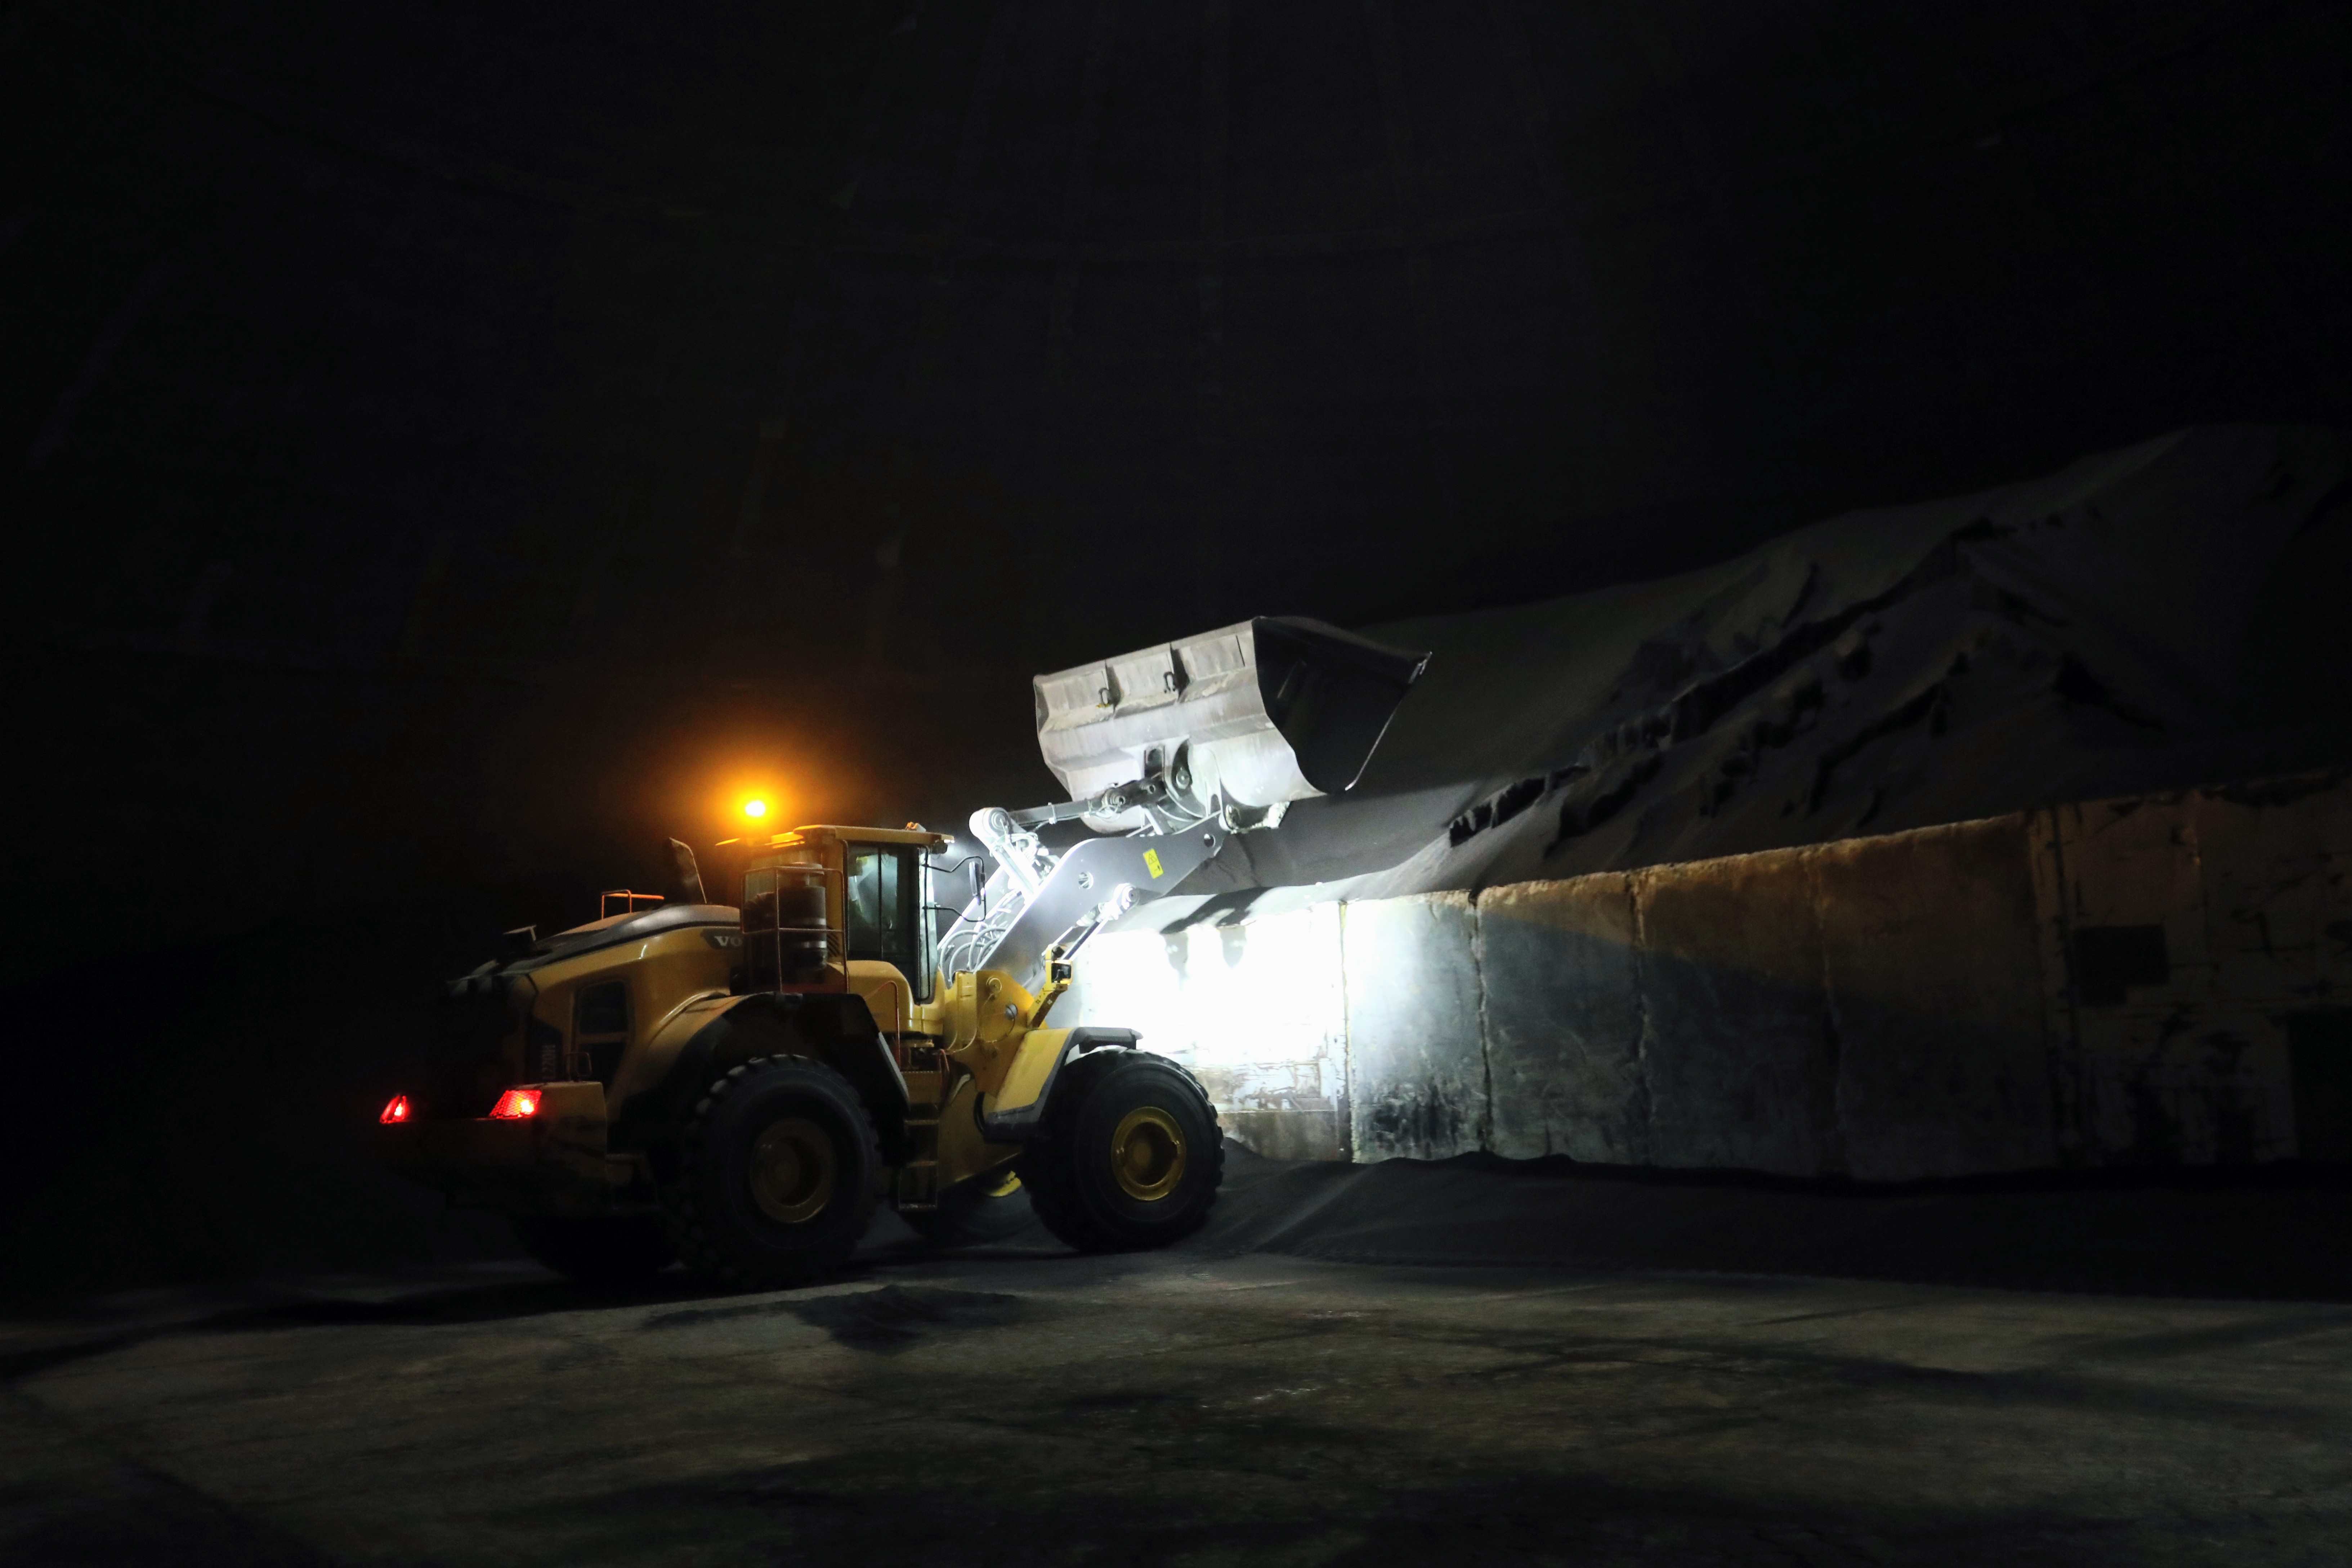
МБТ установил рекорд суточной погрузки аммофоса — 17 тыс. тонн на судно
Мурманский балкерный терминал (МБТ) 10 октября установил рекорд суточной погрузки аммофоса — 17 тыс. тонн на судно класса Handysize, превзойдя февральский максимум на 700 тонн. Результат достигнут за счет параллельной работы двух складов и модернизации конвейеров до 1 400 т/ч. Продолжается программа перевооружения терминала до 6 млн т/год, что укрепляет Арктический экспортный коридор для российски
#agro#экспорт#производство
22 дня назад
1 мин 1
🚂
🚂 Транспорт, логистика и порты↔️ Смешанный
Сухой груз: флот вырос на 3% в год, но заказы на 2027 год — 52 млн твп при росте торговли 1,7%
Флот сухогрузов растёт 3% в год, но заказы удвоились до 15% от флота. На 2027 год запланировано 52 млн твп поставок при росте торговли всего 1,7%. 12,8% судов старше 20 лет создают потенциал утилизации, который может смягчить перепредложение. Бокситы (+7,3%) — главный драйвер спроса.
#logistics#экспорт#логистика
26 дней назад
1 мин 2
🚂
🚂 Транспорт, логистика и порты↔️ Смешанный
Экспорт угля из США в Китай достиг 918 тыс т за январь‑сентябрь 2026 г.
Экспорт угля из США в Китай вырос до 918 364 т за январь‑сентябрь 2026 г., однако доля Китая в поставках остаётся ниже уровня 2024 года, а фрахтовые индексы BDI и Capesize демонстрируют недельное снижение.
#logistics#цены#экспорт
27 дней назад
1 мин 2
🚂
🚂 Транспорт, логистика и порты↔️ Смешанный
США увеличили поставки сои в Китай до 9,86 млн т в МГ 2026/27, фрахтовые ставки Panamax и Capesize снизились на неделе
Китай набрал 9,86 млн т американской сои на МГ 2026/27, Sinograin закупила 1 млн т на зимнюю отгрузку. BDI снизился до 3 370 п., Panamax и Capesize подешевели, Supramax и Handysize растут. Частные переработчики удерживаются от закупок из-за 10% пошлины и убыточности.
#logistics#цены#экспорт
23.09.2026
1 мин 2

🚂 Транспорт, логистика и порты➡️ Нейтральный
Ardmore Shipping заказала два новых танкера Handysize 40 500 дт на верфи Wuhu
Ardmore Shipping объявила о заказе двух новых танкеров Handysize 40 500 дт на верфи Wuhu, расширив общий контракт до шести судов. Поставки начнутся с конца 2028 года, что укрепит позиции компании в химических перевозках и поддержит спрос на судостроение.
#logistics#экспорт#логистика
28.08.2026
1 мин 0

🚂 Транспорт, логистика и порты📈 Бычий
Спрос на сухогрузы в 2026 году растет: продажи Ultramax почти удвоились
Рынок сухогрузов в 2026 году показывает рост: продажи Ultramax почти удвоились, спрос смещается в сторону современных судов среднего тоннажа. Китай и Греция остаются ключевыми игроками, но участие инвесторов становится более диверсифицированным.
#logistics#сделка#прогноз
24.08.2026
1 мин 10

🚂 Транспорт, логистика и порты↔️ Смешанный
Балтийский индекс: Capesize укрепляются, Panamax и Supramax разнонаправлены
Балтийский индекс: Capesize укрепляются на фоне активности в Тихом океане, Panamax снижаются, Supramax и Handysize разнонаправлены. Ставки фрахта, сделки, прогнозы.
#logistics#логистика#сделка
23.08.2026
1 мин 0
🚂 Транспорт, логистика и порты📈 Бычий
Цены на подержанные балкеры выросли: Ultramax подорожали, VLCC удерживают премию
На рынке подержанных судов отмечен рост цен на балкеры, особенно на средневозрастные японские Ultramax. Танкерный сегмент стабилен, но VLCC продолжают дорожать из-за спроса ADNOC L&S. Ключевые сделки: Kamsarmax Royal Hope за 30,8 млн долл., VLCC Front Humber и Front Vefsna по 135 млн долл. каждая.
#logistics#цены#логистика
12.08.2026
1 мин 3